
Banksteuerung · IT-Controlling · Praxisfall
IT-Kostencontrolling in Banken: Kosten zuordnen, Abweichungen erklären
Der Halbjahresbericht liegt im Budget. Der Jahresforecast zeigt trotzdem 75.000 Euro Mehrbedarf. Ein durchgerechneter Fall zeigt, wie IT-Verantwortliche und Controlling die Ursachen finden, Kosten sauber verteilen und Entscheidungen vorbereiten.
Ein Fachbeitrag von T-NEX. Der Musterfall ist frei erfunden; die Produktbeschreibung bezieht sich auf den AI Controlling Hub innerhalb der Banking Platform.
Die kurze Antwort
Was leistet IT-Kostencontrolling in einer Bank?
IT-Kostencontrolling verbindet Finanzdaten, Leistungsbezug und Planung. Es erklärt, welche IT-Services Kosten verursachen, weshalb Ist und Budget auseinanderliegen und welche Gesamtkosten bis zum Jahresende zu erwarten sind. Dafür müssen Kostenbasis, Zeitraum, Zuordnung und Annahmen zusammenpassen. Ein unauffälliger Ist-Bericht allein sagt wenig über den noch ausstehenden Bedarf.
T-NEX setzt hier mit dem AI Controlling Hub an: Datenübernahme, Planmasken und Verrechnungsmodelle in Auswertungen unterstützen eine gemeinsame Sicht. Entscheidend bleibt, ob eine Zahl bis zu ihrer Quelle und der verwendeten Verteilungsregel zurückverfolgt werden kann. [8]
01 / Begriffe klären
Ein Budget ist keine Prognose
Der Satz „Wir liegen im Plan“ bleibt unklar, solange niemand den Plan benennt. Gemeint sein können ein genehmigtes Budget, eine überarbeitete Bedarfsplanung oder der aktuelle Forecast. Für die Steuerung braucht jede Sicht einen Namen, einen Zeitraum und einen festgehaltenen Stand. Die FinOps Foundation behandelt Budgetierung und Forecasting deshalb als zusammenhängende, aber unterschiedliche Aufgaben. [1] [2]
| Kostensicht | Bedeutung im Artikel | Entscheidungsfrage |
|---|---|---|
| Ist | Für den vergangenen Zeitraum erfasste Managementkosten auf einer definierten Basis. | Was ist bisher angefallen? |
| Budget | Genehmigter Kostenrahmen mit dokumentierter Ausgangsversion. | Welcher Rahmen war vorgesehen? |
| Plan-IT | Eine gesonderte Planungssicht, etwa aus Mengen, Preisen und Maßnahmen. Ihre konkrete Definition ist organisationsabhängig. | Welchen Bedarf planen die Verantwortlichen? |
| Jahresforecast | Ist bis zum Stichtag plus erwartete Kosten der verbleibenden Monate. | Wo werden wir voraussichtlich landen? |
| Obligo | Eine definierte Bindungsgröße. Im Fall: externe Bestellbindungen für erwartete Restjahreskosten. | Welcher Teil des Restbedarfs ist bereits bestellt? |
| Mehrjahres-TCO | Kosten über eine festgelegte Nutzungsdauer einschließlich der ausdrücklich einbezogenen Einmalpositionen. | Was kostet eine Lösung über den betrachteten Zeitraum? |
Eine Forecast-Anpassung genehmigt kein zusätzliches Budget. Das ursprüngliche Budget bleibt als Vergleich erhalten. Wird der Rahmen später formell geändert, braucht auch diese Änderung einen eigenen Stand und eine Begründung.
Zahlungen und GuV-Aufwand sind weitere Sichten. Eine vorausbezahlte Jahreslizenz kann in der Liquiditätsplanung an einem Termin erscheinen und in einer periodisierten Kostenbetrachtung auf mehrere Monate entfallen. Beides ungeprüft zu addieren erzeugt eine Doppelzählung. Welche Überleitung im konkreten Institut gilt, stimmt das Controlling mit dem Rechnungswesen ab.
02 / Musterfall ITK-2026-01
Im Juni ausgeglichen. Im Dezember 75.000 Euro darüber.
Fiktiver, begrenzter Ausschnitt: fünf Kostenpositionen für drei IT-Serviceempfänger einer Bank. Kein Gesamtbudget einer Durchschnittsbank und kein Kundenergebnis. Stichtag: 30.06.2026. Alle Beträge in Euro; einheitliche modellierte Managementkosten. Vorsteuerabzug, Aktivierung und Abschreibung werden nicht unterstellt. Die Finanzdatenüberleitung wäre in einem echten Fall gesondert zu dokumentieren.
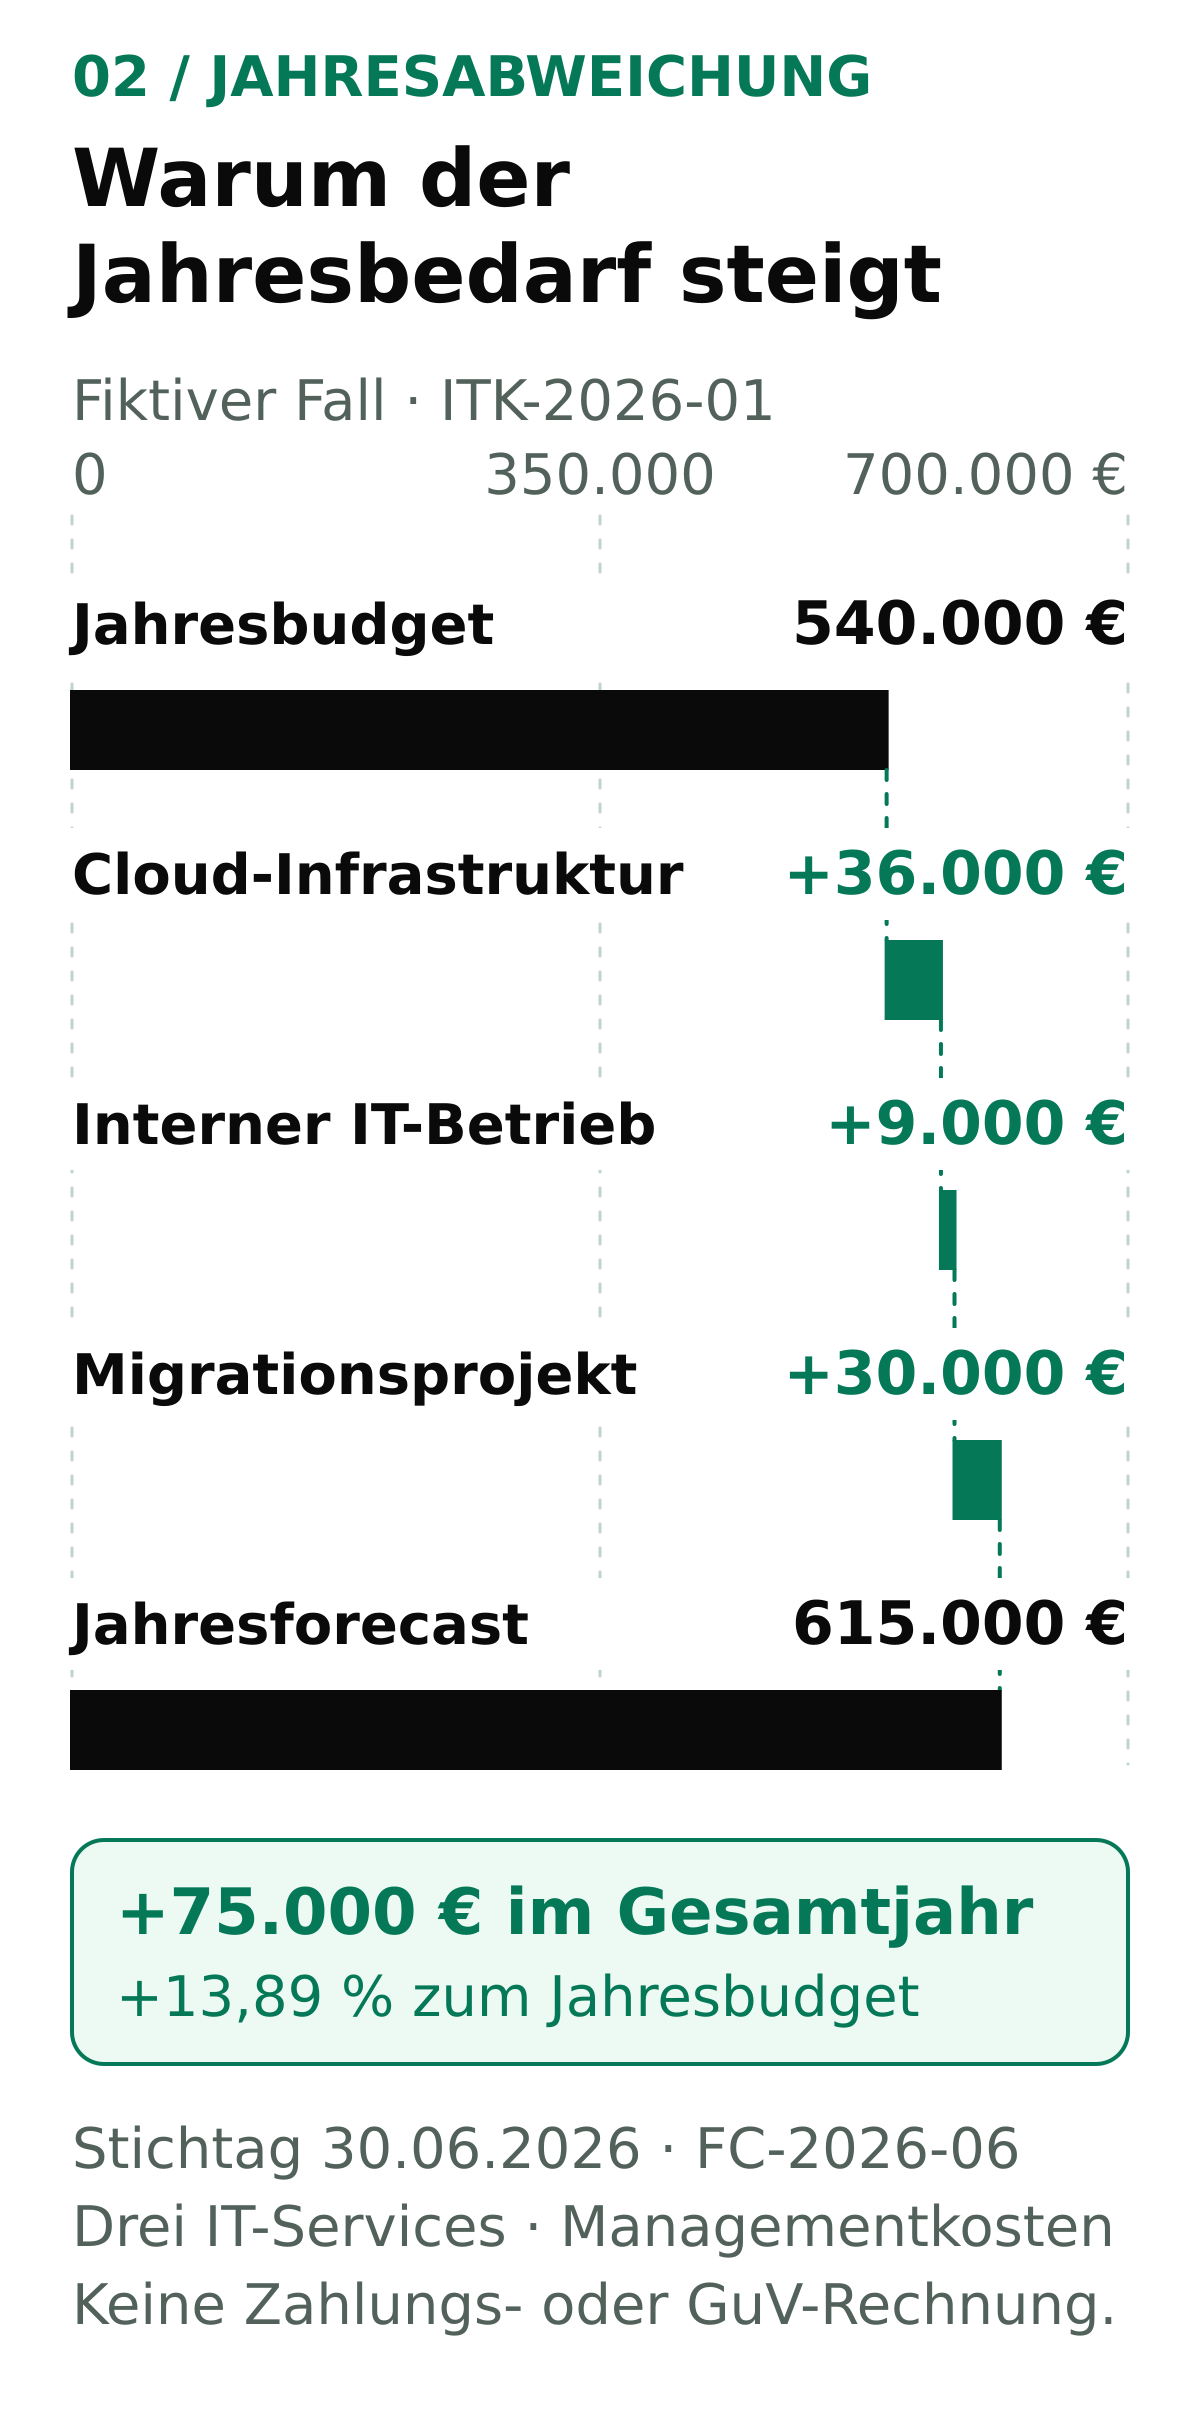
Das genehmigte Jahresbudget beträgt 540.000 Euro. Davon sind 300.000 Euro für Januar bis Juni vorgesehen, weil das Migrationsprojekt ursprünglich vollständig im ersten Halbjahr abgeschlossen sein sollte. Genau 300.000 Euro sind bis Ende Juni angefallen. Die Gesamtsumme wirkt unauffällig. Die Einzelpositionen erzählen eine andere Geschichte.
| Kostenposition | Budget Jahr | Budget H1 | Ist H1 | Forecast H2 | Forecast Jahr | Abweichung Jahr |
|---|---|---|---|---|---|---|
| C01 Cloud-Infrastruktur | 120.000 | 60.000 | 72.000 | 84.000 | 156.000 | +36.000 |
| C02 Lizenzen | 96.000 | 48.000 | 48.000 | 48.000 | 96.000 | 0 |
| C03 Interner IT-Betrieb | 180.000 | 90.000 | 90.000 | 99.000 | 189.000 | +9.000 |
| C04 Externer Support | 84.000 | 42.000 | 42.000 | 42.000 | 84.000 | 0 |
| C05 Migration | 60.000 | 60.000 | 48.000 | 42.000 | 90.000 | +30.000 |
| Summe | 540.000 | 300.000 | 300.000 | 315.000 | 615.000 | +75.000 |
H1 = Januar bis Juni; H2 = Juli bis Dezember. Positives Vorzeichen bedeutet Mehrkosten gegenüber dem ursprünglichen Jahresbudget. Jahresforecast = Ist H1 + Forecast H2. Eigene Modellrechnung; vollständige Eingaben und Zuordnungen stehen unter Arbeitsmaterial.
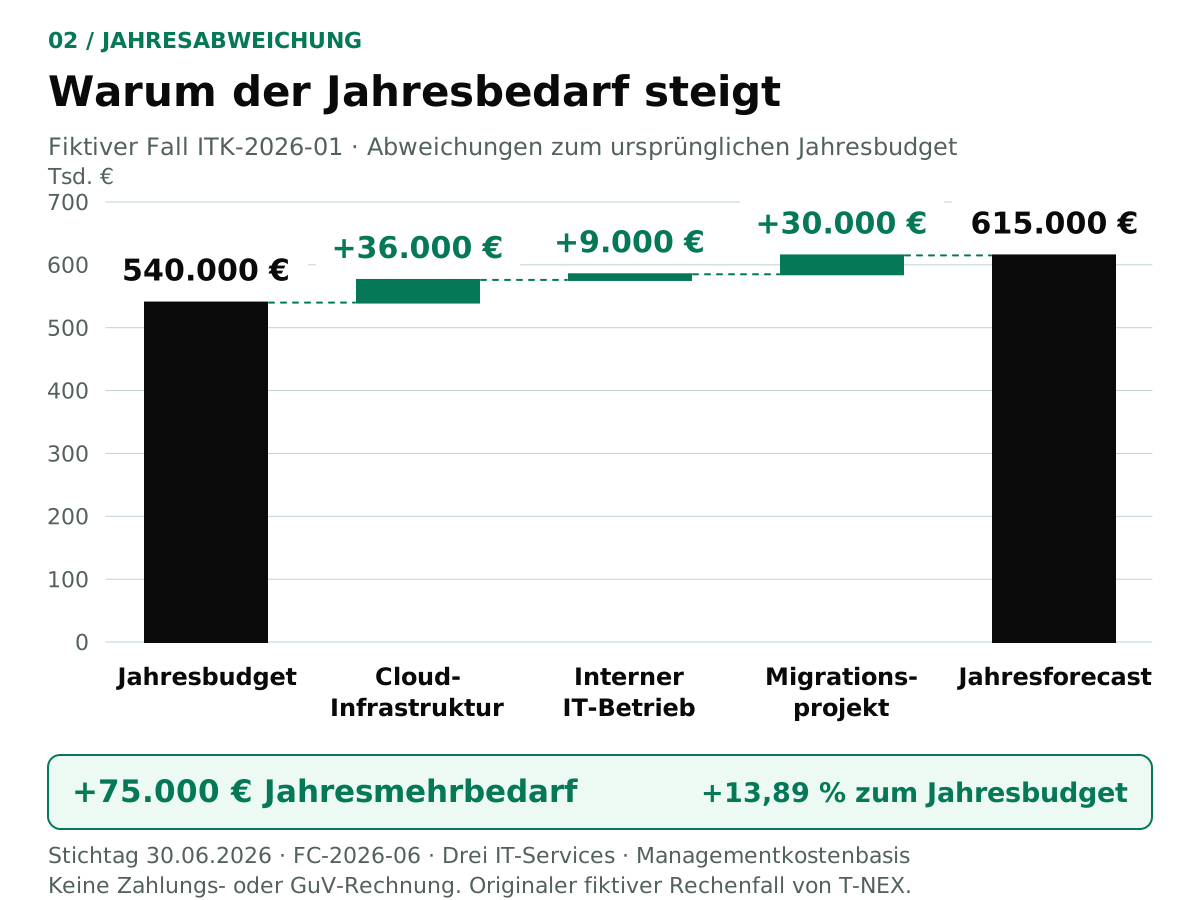
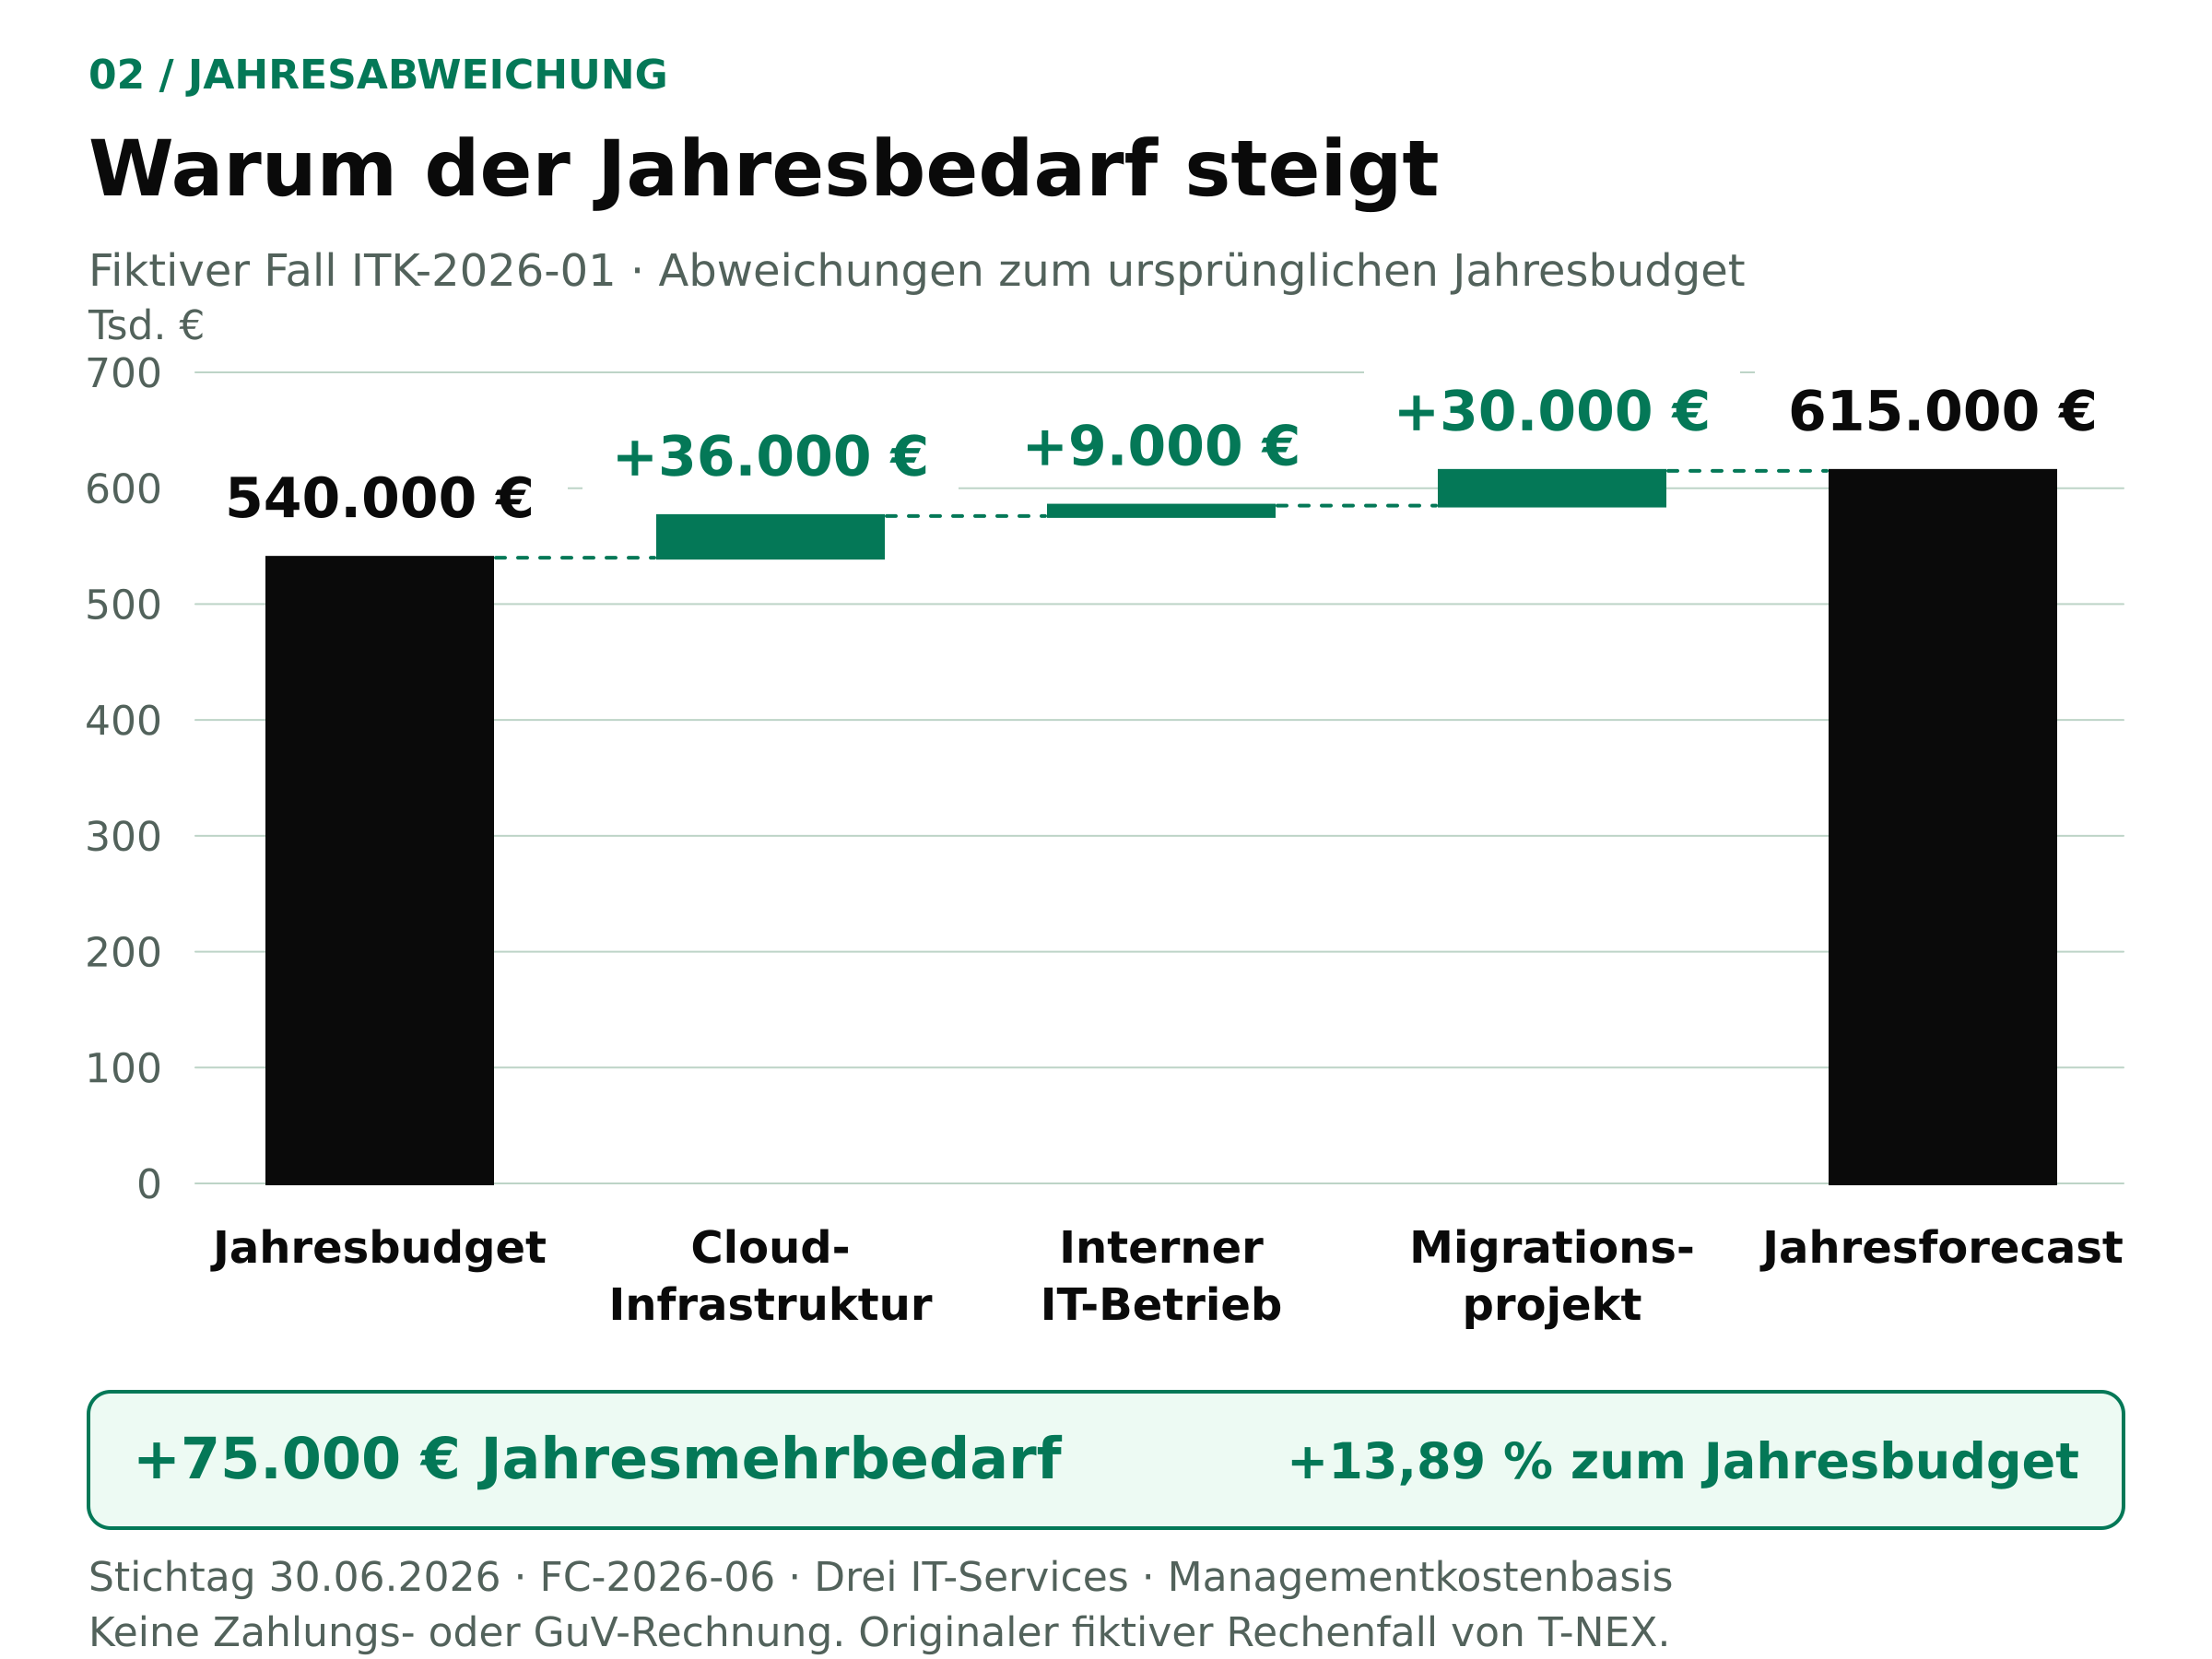
Bei der Cloud sind im Halbjahr bereits 12.000 Euro mehr angefallen. Gleichzeitig wurden für die Migration 12.000 Euro weniger erfasst. Das Projekt ist allerdings verspätet, nicht günstiger geworden. Die beiden Abweichungen heben sich in der Summe auf. Für den Rest des Jahres werden noch 315.000 Euro benötigt, obwohl vom ursprünglichen Budget nur 240.000 Euro verbleiben.
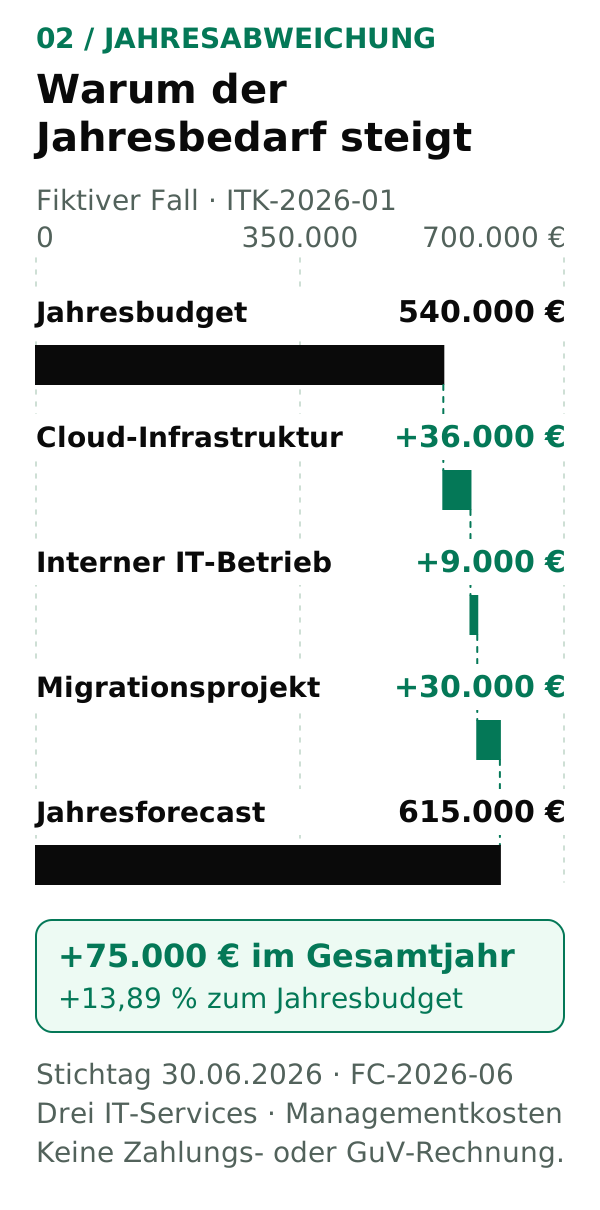
Warum der Jahresbedarf steigt. Fiktiver Fall ITK-2026-01: 540.000 Euro Jahresbudget plus 36.000 Euro Cloud, 9.000 Euro interner Betrieb und 30.000 Euro Migration ergeben 615.000 Euro Jahresforecast. Die Werteskala beginnt bei null. Managementkostenbasis, keine Zahlungs- oder GuV-Rechnung.
Die Aussage, die in den Steuerungsbericht gehört
„Zum 30.06. liegt das Ist im Gesamtbudget des Halbjahres. Der Jahresforecast beträgt 615.000 Euro und überschreitet das ursprüngliche Budget um 75.000 Euro beziehungsweise 13,89 Prozent. Wesentliche Treiber sind Cloud, interner Betrieb und die noch nicht abgeschlossene Migration.“
Auch eine einfache Verdoppelung des Halbjahres-Ist wäre hier unzureichend: Sie ergäbe 600.000 Euro und läge 15.000 Euro unter dem aktuellen Forecast. Die geplanten Änderungen im zweiten Halbjahr müssen ausdrücklich in die Erwartung eingehen. Genau darin liegt der Unterschied zwischen einer Hochrechnung und einer begründeten Prognose. [2]
03 / Daten und Verantwortliche
Von der Abrechnung zum IT-Service
Eine Dienstleisterrechnung sagt zunächst, wer was abrechnet. Sie beantwortet nicht automatisch, welcher Bankprozess die Leistung nutzt oder wer über den künftigen Bedarf entscheidet. Für eine belastbare Zuordnung braucht jede Kostenposition mindestens einen eindeutigen Ursprung, den Leistungszeitraum, die Kostenart und einen verantwortlichen Empfänger.
Die Kostenstelle beantwortet eine organisatorische Frage, der Service eine Leistungsfrage. Ein interner Auftrag kann wiederum einen Vorgang oder ein Projekt bündeln. Diese Dimensionen dürfen nebeneinander bestehen. Bei einer statistischen Kontierung muss besonders klar sein, welche Sicht nur zur Auswertung dient. Die SAP-Dokumentation unterscheidet entsprechend zwischen statistischen und realen Kontierungen. [6]
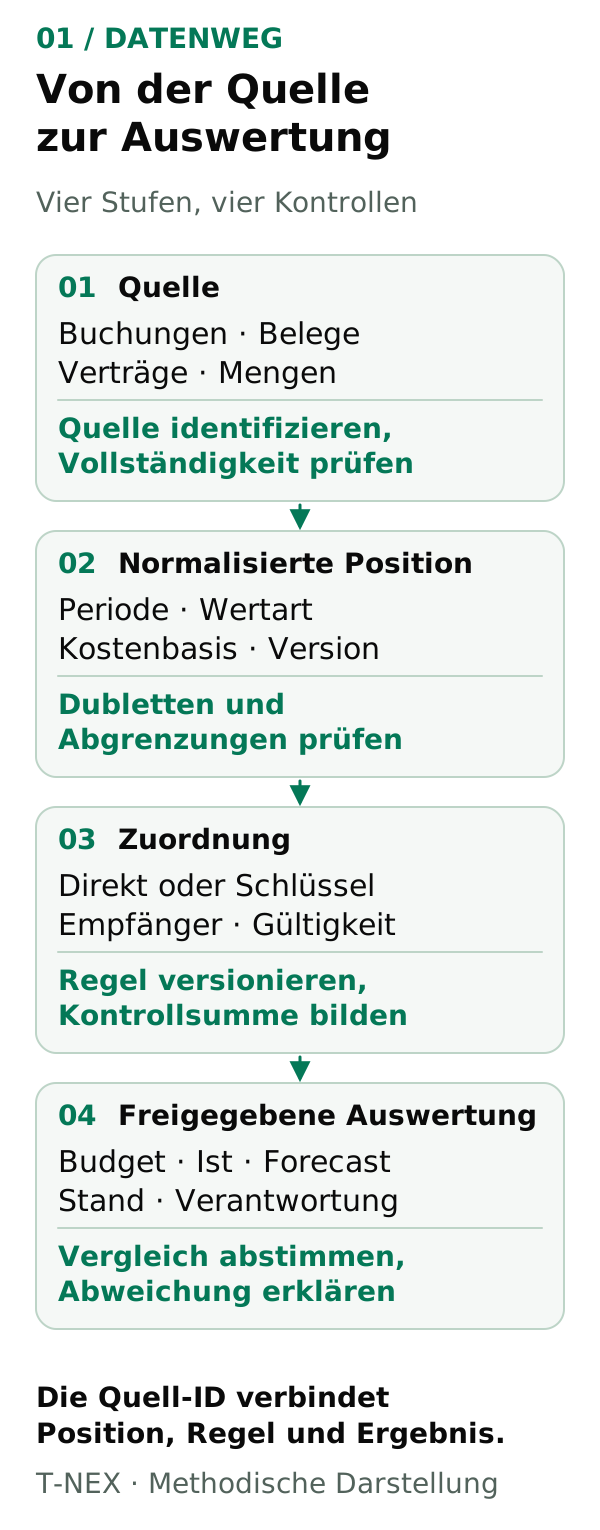
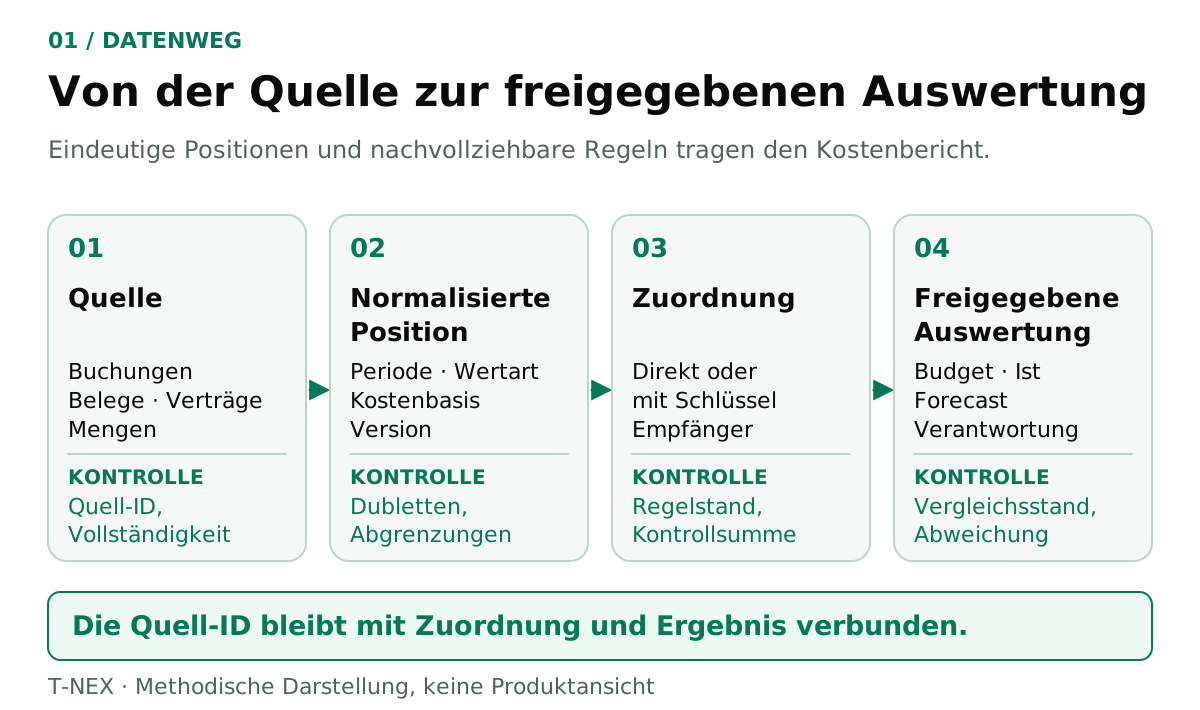
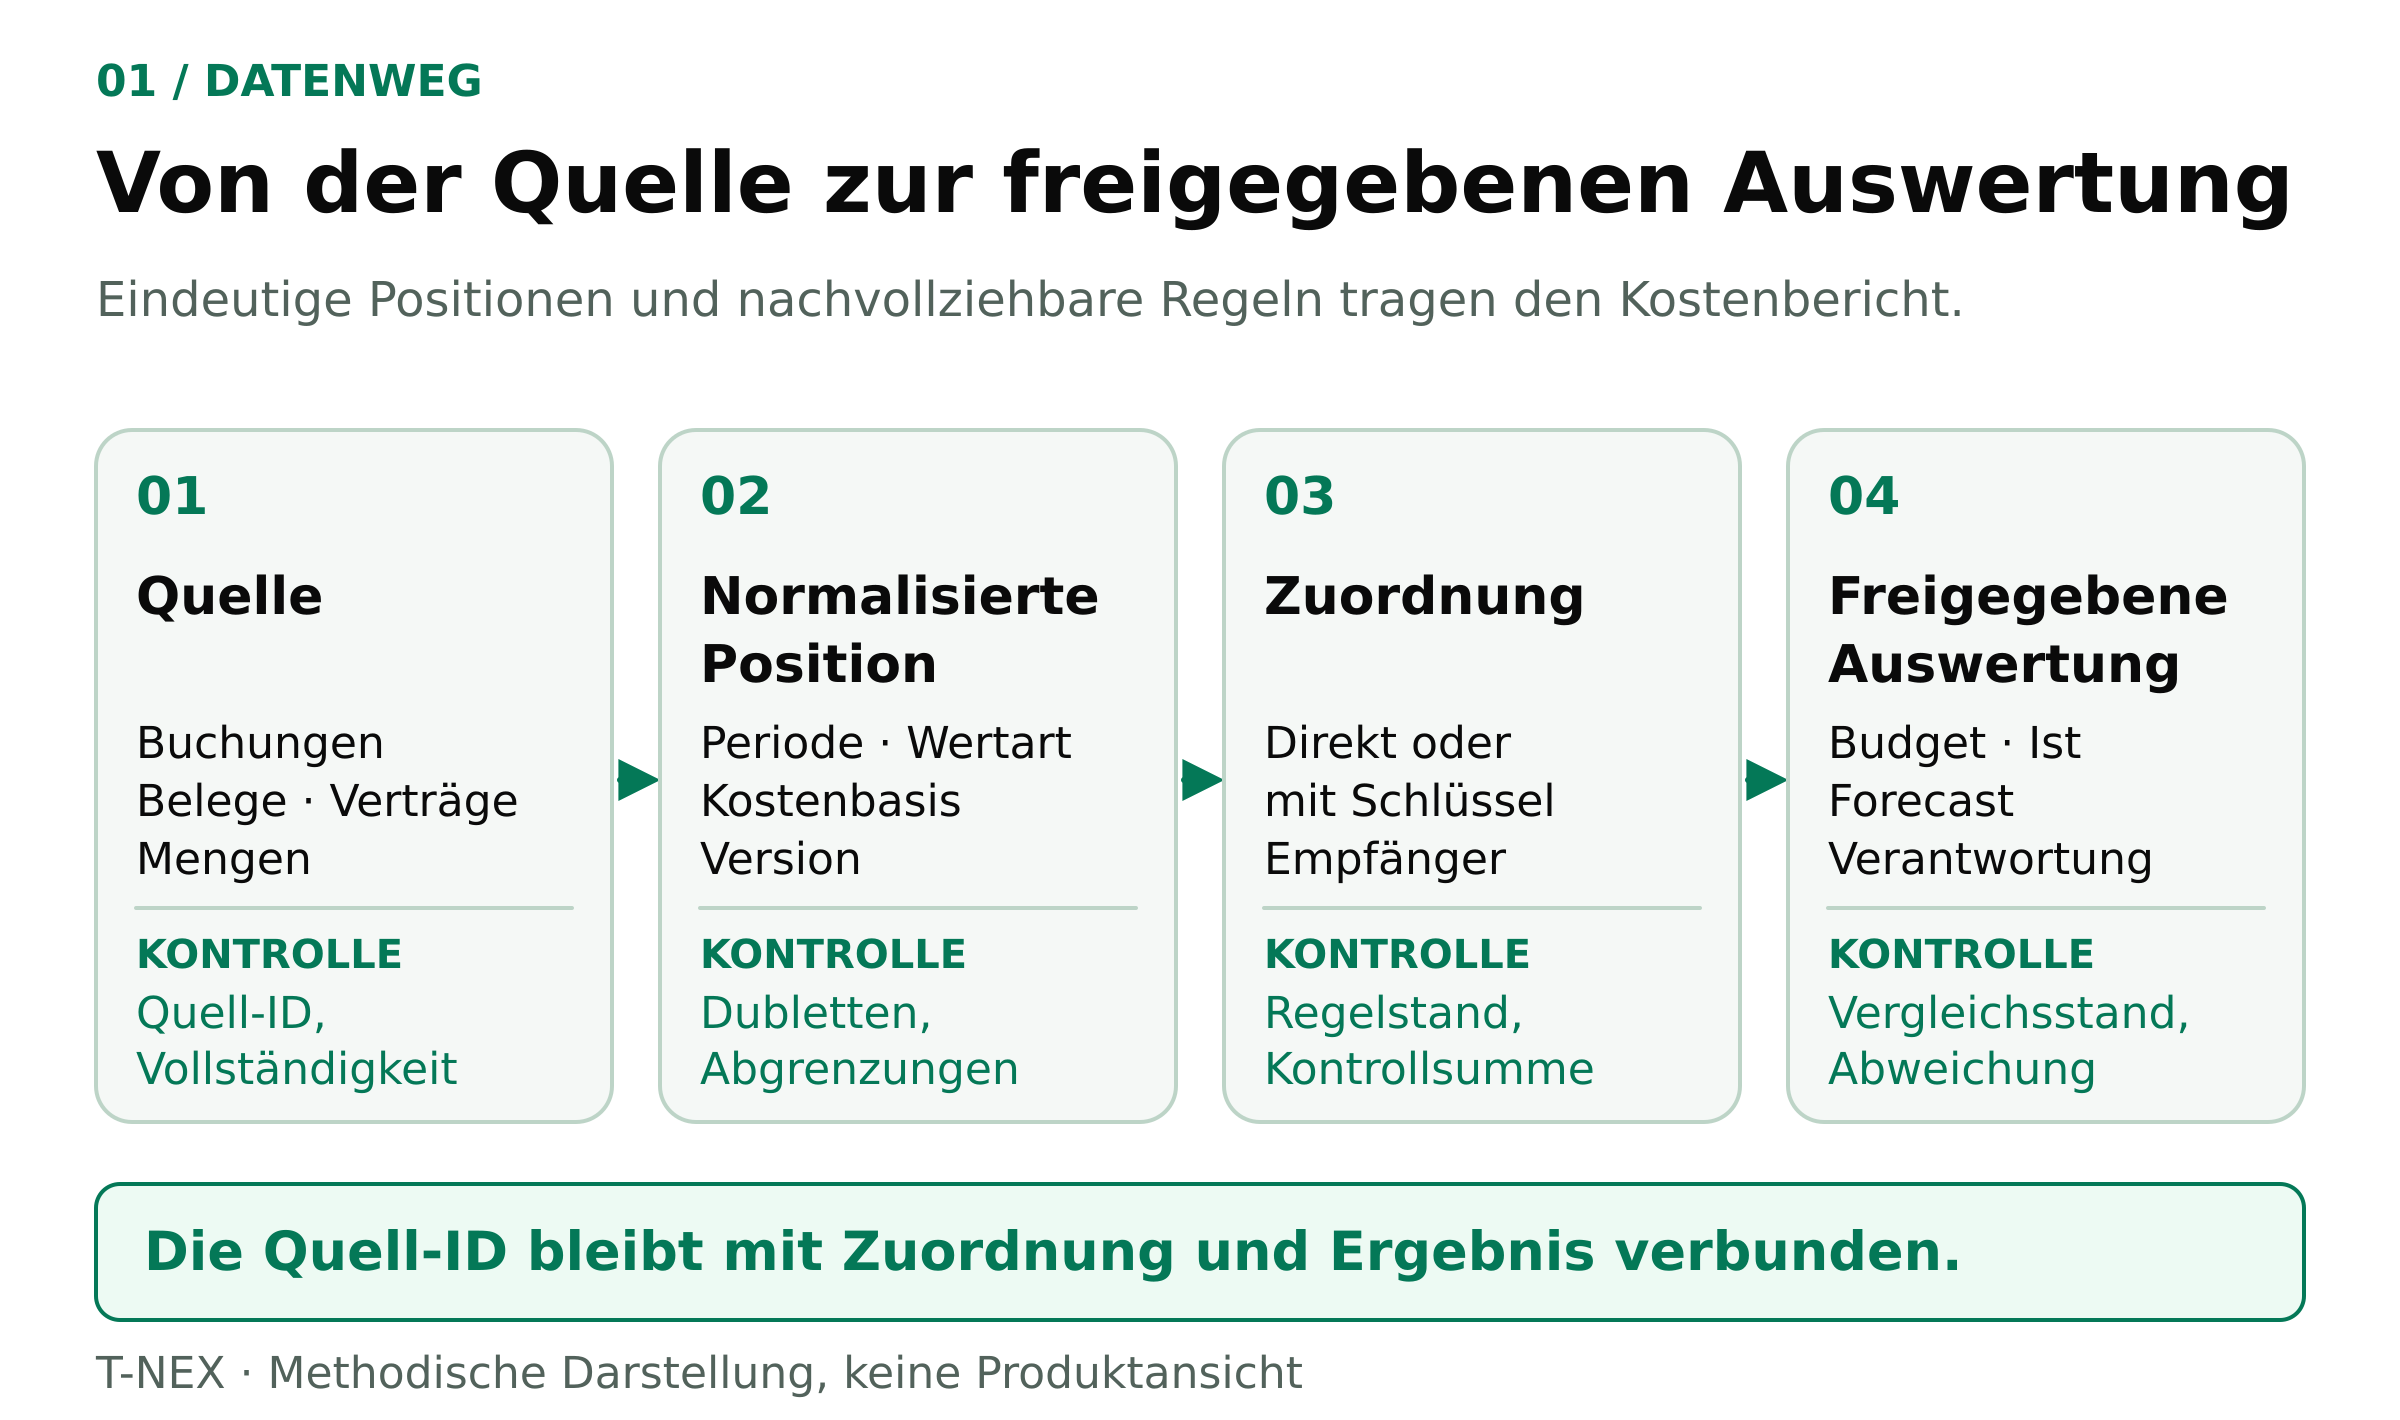
Von der Quelle zur freigegebenen Auswertung. Vier Datenstufen mit eigenen Kontrollen. Die Quell-ID bleibt mit Position, Zuordnungsregel und Ergebnis verbunden. Methodische Darstellung, keine Produktansicht und keine Buchungsanweisung.
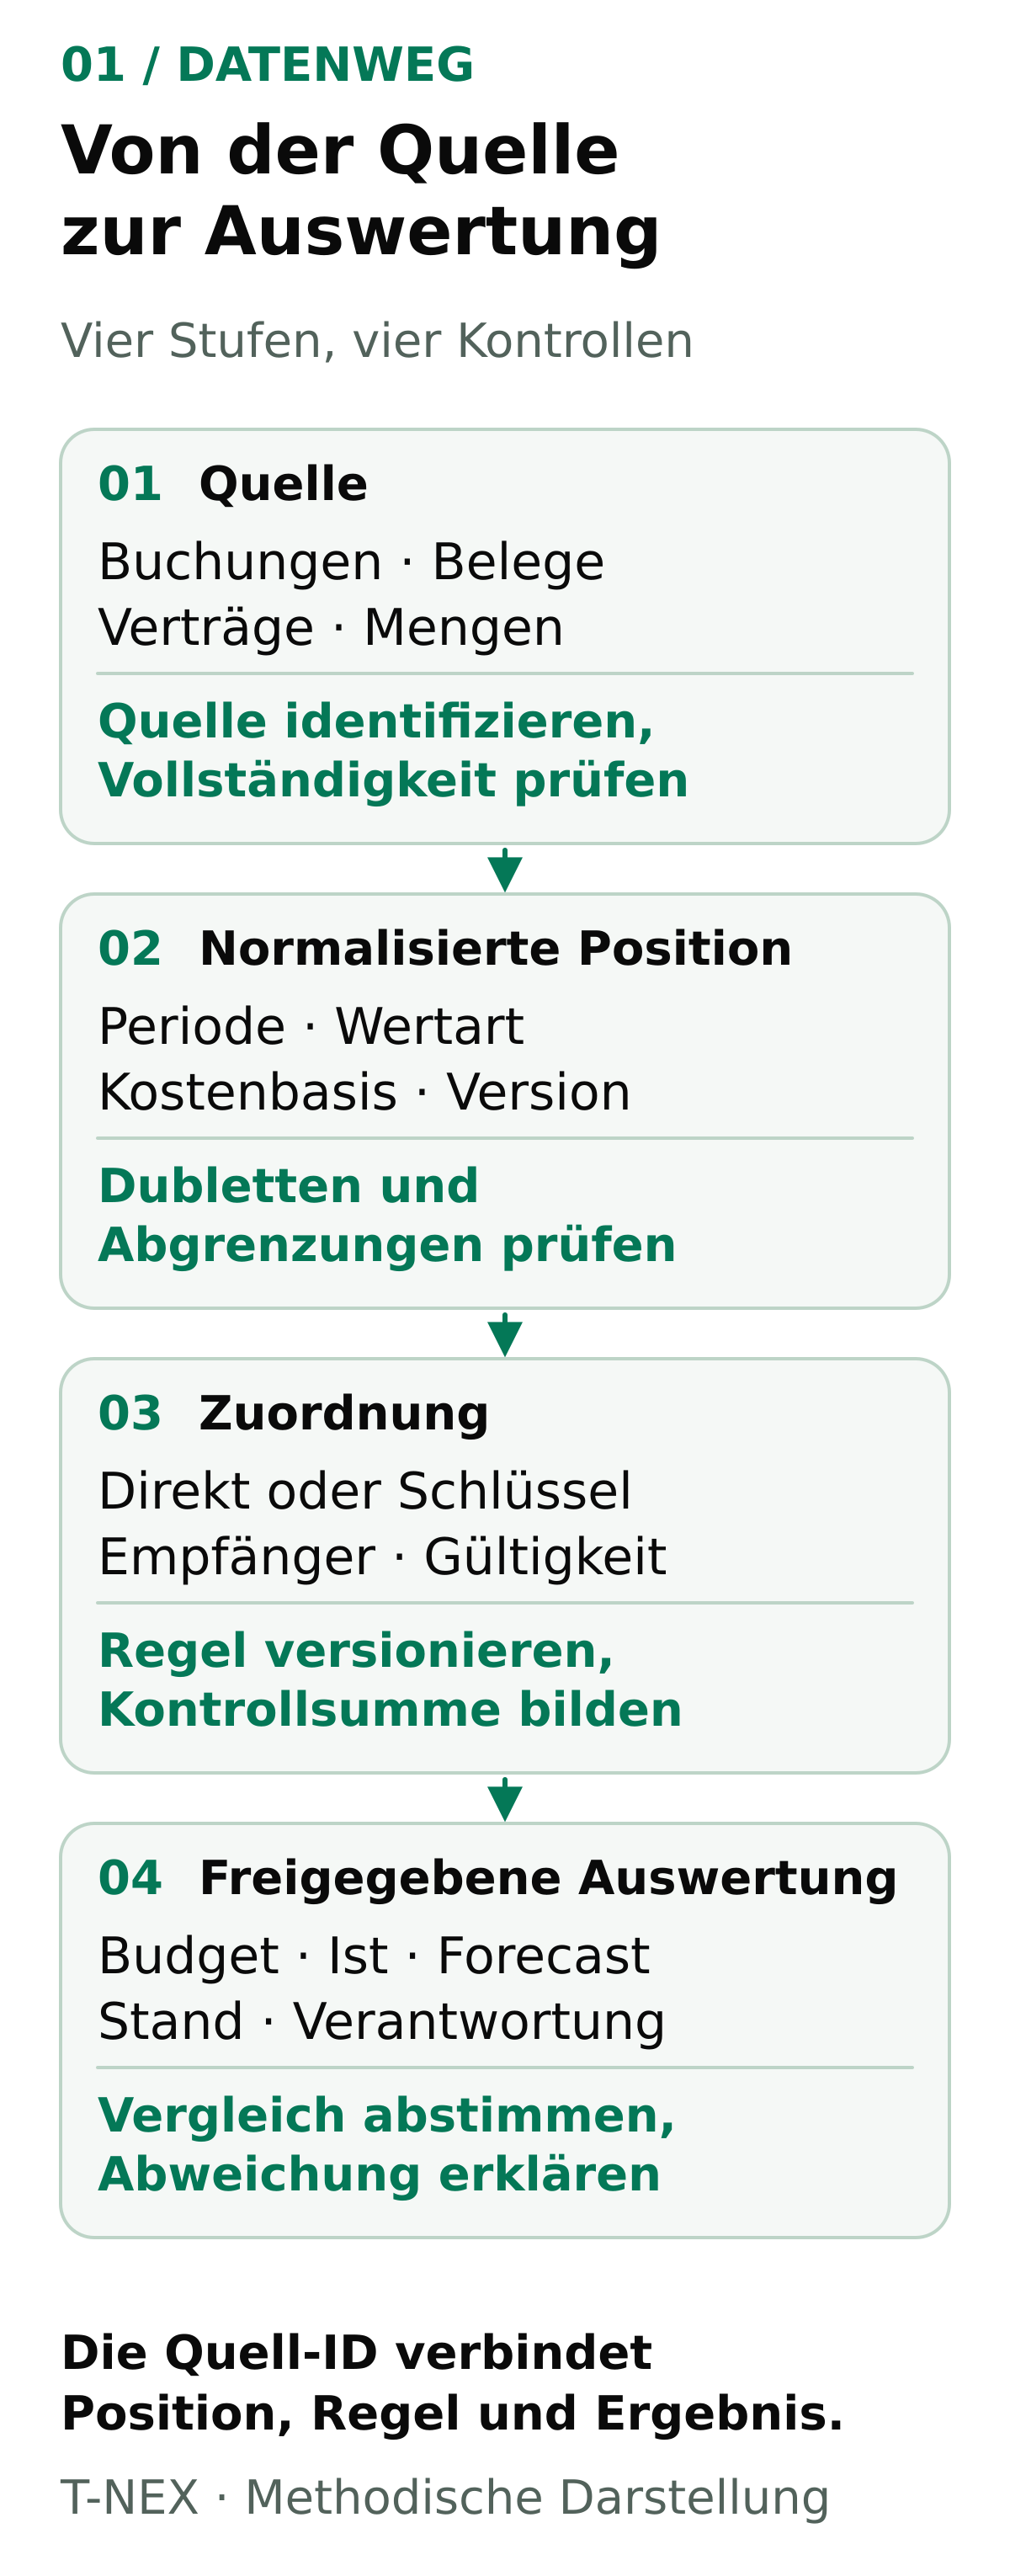
Diese Felder gehören in die Zuordnungsregel
- Quelle und Schlüssel: Beleg- oder Import-ID, Positions-ID und Quellsystem. Mehrfachimporte müssen erkennbar bleiben.
- Zeit und Wertart: Leistungsmonat, Buchungsstand, Ist/Budget/Forecast und Kostenbasis. Ein Importdatum ersetzt keinen Leistungszeitraum.
- Empfänger: Kostenstelle, IT-Service, gegebenenfalls Projekt oder interner Auftrag. Ungeklärte Positionen bekommen einen sichtbaren Klärungsstatus.
- Regel und Verantwortung: Direktzuordnung oder Schlüssel, gültig von/bis, Regelversion, fachlich zuständige Person und dokumentierte Freigabe.
Im Musterfall heißen die Quellen C01 bis C05, die Serviceempfänger S-K, S-R und S-W. Die Regelversion DRV-01 gilt hier vereinfachend für alle betrachteten Perioden. Ein reales Modell muss Änderungen zeitlich abgrenzen. Ein im Juli geänderter Schlüssel darf das bereits berichtete Januar-Ist nicht stillschweigend neu verteilen.
Die TBM-Taxonomie bietet dafür einen umfangreicheren Ordnungsrahmen: Sie verbindet Kostenpools und technologische Ressourcen mit Lösungen und Verbrauchern. Der kleine Fall in diesem Beitrag bildet diese Taxonomie nicht vollständig ab. Er zeigt den grundlegenden Nutzen einer klaren Verbindung zwischen Finanz- und Leistungssicht. [5]
04 / Ursachen prüfen
Erst den Fehler ausschließen, dann die Mehrkosten erklären
Vor einer fachlichen Bewertung steht eine kurze Datenprüfung: Fehlt eine Rechnung? Wurde dieselbe Position zweimal importiert? Ist eine Gutschrift enthalten? Gehören Ist und Budget zum gleichen Zeitraum? Wurde aus einer vorausbezahlten Position versehentlich sowohl die Zahlung als auch der periodisierte Betrag übernommen?
Ein unbekannter Betrag bleibt als offen gekennzeichnet; er wird nicht durch null ersetzt. Eine Korrektur braucht Grund, Beleg, verantwortliche Person und einen neuen Datenstand. Anschließend werden die betroffenen Summen erneut abgestimmt.
Danach lassen sich echte Veränderungen untersuchen. Preis, Menge, Leistungsumfang und zeitliche Verschiebungen brauchen unterschiedliche Maßnahmen. Eine geänderte Zuordnung ist nochmals etwas anderes: Sie verändert zunächst den Empfänger, nicht die Gesamtkosten.
Ein Zuordnungsfehler spart kein Geld
Werden im Fall 6.000 Euro Lizenzkosten versehentlich dem digitalen Arbeitsplatz statt dem Meldewesen zugeordnet, erscheinen dort 88.200 statt 82.200 Euro Jahresforecast. Beim Meldewesen stehen 197.100 statt 203.100 Euro. Nach Korrektur stimmen beide Services wieder; die Gesamtkosten bleiben bei 615.000 Euro. Die Datenqualität ist verbessert, eine Einsparung ist nicht entstanden.
Preis und Menge mit einer festen Rechenregel zerlegen
Ein separates Rechenbeispiel zeigt die Methode: Geplant sind 1.000 Leistungseinheiten zu 10 Euro, also 10.000 Euro. Tatsächlich werden 1.200 Einheiten zu 11 Euro genutzt, also 13.200 Euro. Die Abweichung beträgt 3.200 Euro. Sie wird hier in einer festgelegten Reihenfolge zerlegt:
- Preiseffekt bei Planmenge: (11 − 10) × 1.000 = 1.000 Euro.
- Mengeneffekt zum neuen Preis: (1.200 − 1.000) × 11 = 2.200 Euro.
- Abstimmung: 1.000 + 2.200 = 3.200 Euro.
Eine andere Zerlegungsreihenfolge verteilt den gemeinsamen Preis-Mengen-Effekt anders. Deshalb gehört die Methode zur Kennzahl. Bei wechselnden Leistungspaketen, Staffelpreisen oder Rabatten reicht dieses einfache Modell nicht aus. Das Beispiel ist unabhängig von der Cloud-Position C01; es erklärt nicht deren konkrete 36.000 Euro Jahresabweichung.
Für die Prüfung einer Dienstleisterabrechnung werden Mengen, Tarife, vereinbarte Leistungen und Leistungszeitraum mit dem Vertrag und der tatsächlichen Nutzung abgeglichen. Ein auffälliger Betrag ist ein Prüfhinweis. Ob die Rechnung falsch ist, lässt sich erst aus diesen Belegen entscheiden.
05 / Kosten zuordnen
Gemeinschaftskosten verteilen, ohne sie doppelt zu zählen
Direkt zuordenbare Kosten bleiben direkt zugeordnet. Für gemeinsam genutzte Infrastruktur braucht es einen begründeten Schlüssel. Nutzungsdaten, Zeitanteile oder gewichtete Supportleistungen können dafür geeignet sein. Eine Verteilung nach Kopfzahl ist nur sinnvoll, wenn sie die betrachtete Leistung hinreichend erklärt. Die FinOps Foundation beschreibt mehrere Verfahren und auch die Möglichkeit, bestimmte Kosten bewusst zentral zu tragen. [3] [4]
| Kostenquelle | Zuordnungsgrund | Kreditbearbeitung S-K | Meldewesen S-R | Arbeitsplatz S-W |
|---|---|---|---|---|
| C01 Cloud | Normalisierte Nutzung, Verhältnis 600:300:100 | 60 % | 30 % | 10 % |
| C02 Lizenzen | Direkte Lizenzpositionen pro Jahr | 48.000 EUR | 36.000 EUR | 12.000 EUR |
| C03 Interner Betrieb | Dokumentierte Zeitanteile | 50 % | 30 % | 20 % |
| C04 Support | Gewichtete Leistungseinheiten | 40 % | 40 % | 20 % |
| C05 Migration | Direkte Projektarbeitspakete | 2/3 | 1/3 | 0 |
Beim Support zählt im Modell die gewichtete Leistung. Eine rohe Ticketanzahl würde den Aufwand unterschiedlich komplexer Vorgänge möglicherweise falsch abbilden. Die Lizenzbeträge sind direkte Zuordnungen; sie sind kein allgemeiner Umlageschlüssel für andere Kostenarten.
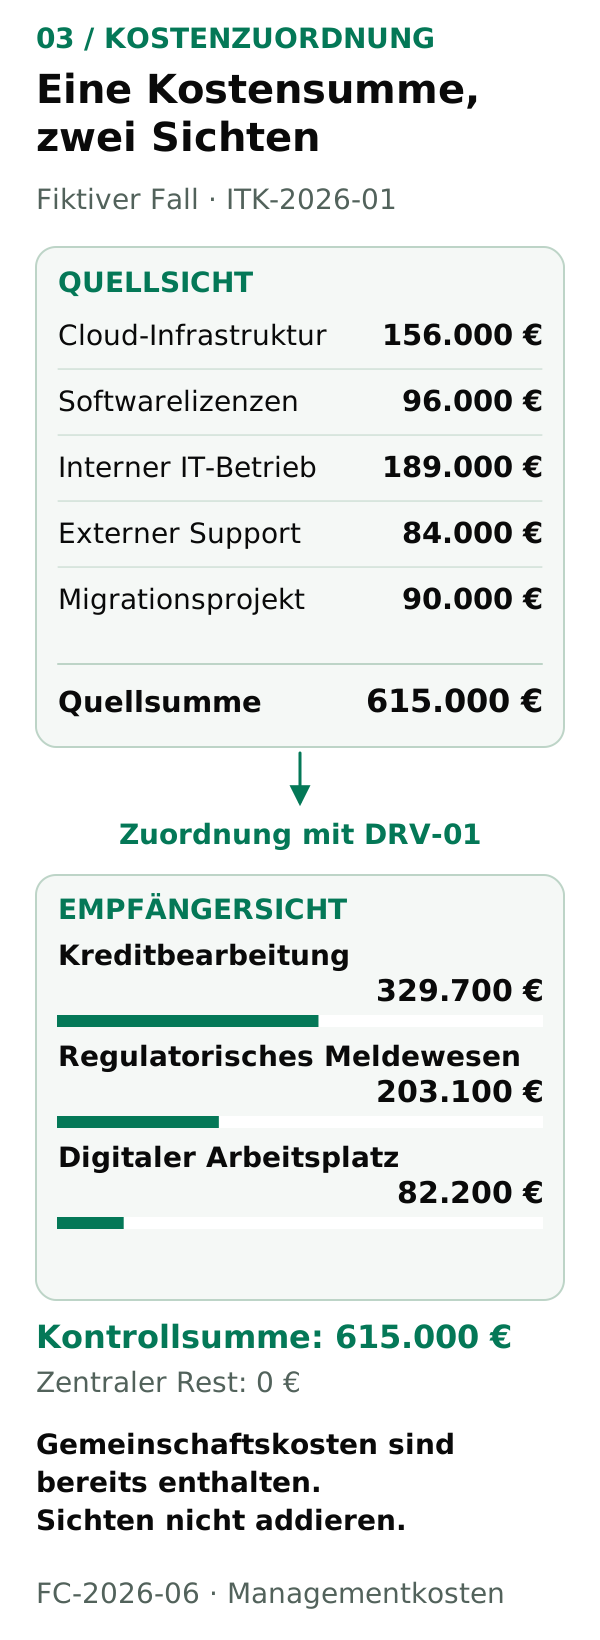
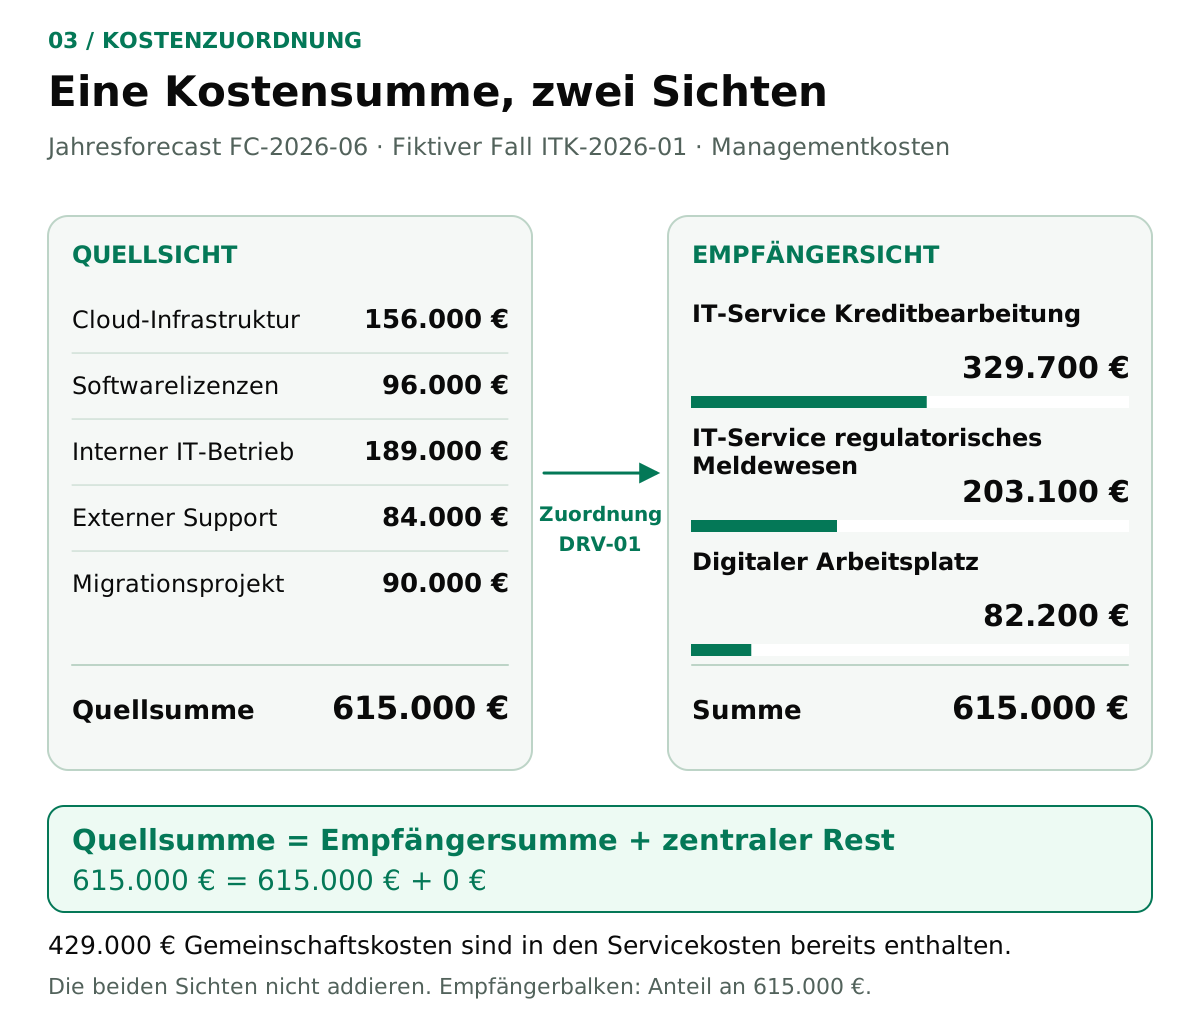
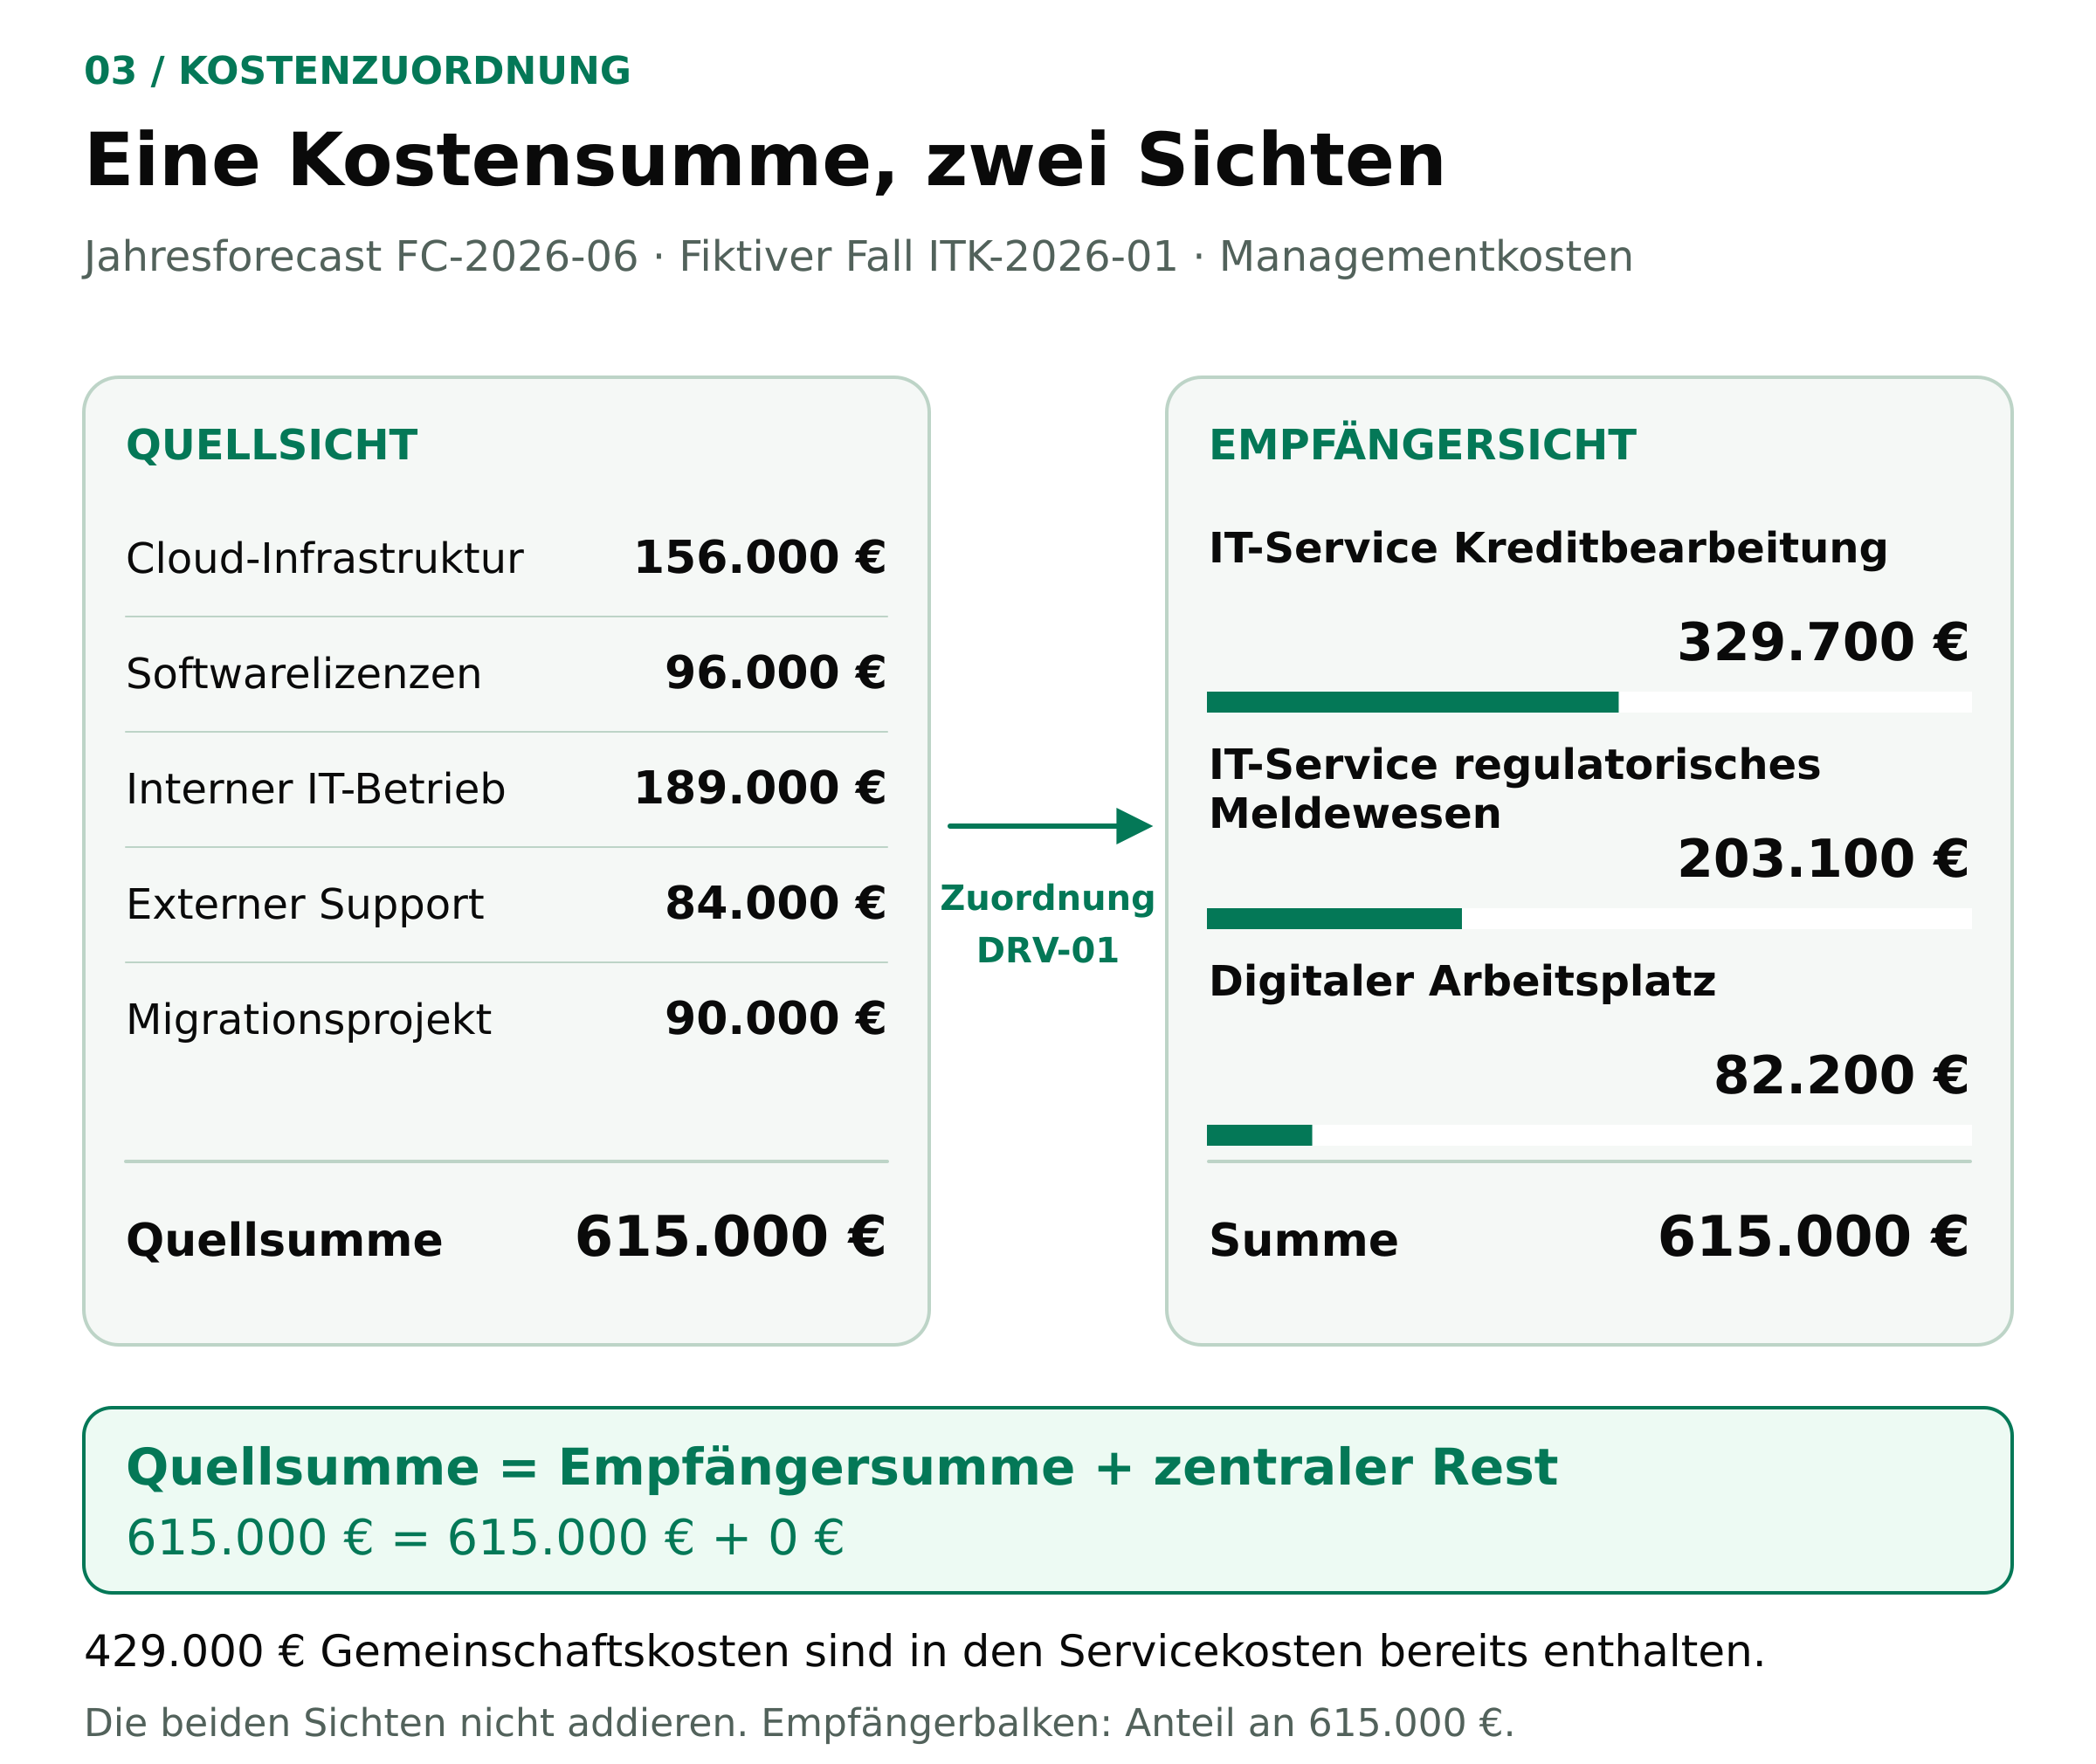
Eine Kostensumme, zwei Sichten. Die fünf Kostenquellen und die drei Serviceempfänger zeigen jeweils dieselben 615.000 Euro. 429.000 Euro Gemeinschaftskosten sind bereits enthalten. Der zentrale Rest beträgt im Modell null; Quellen und Empfänger werden nicht addiert.
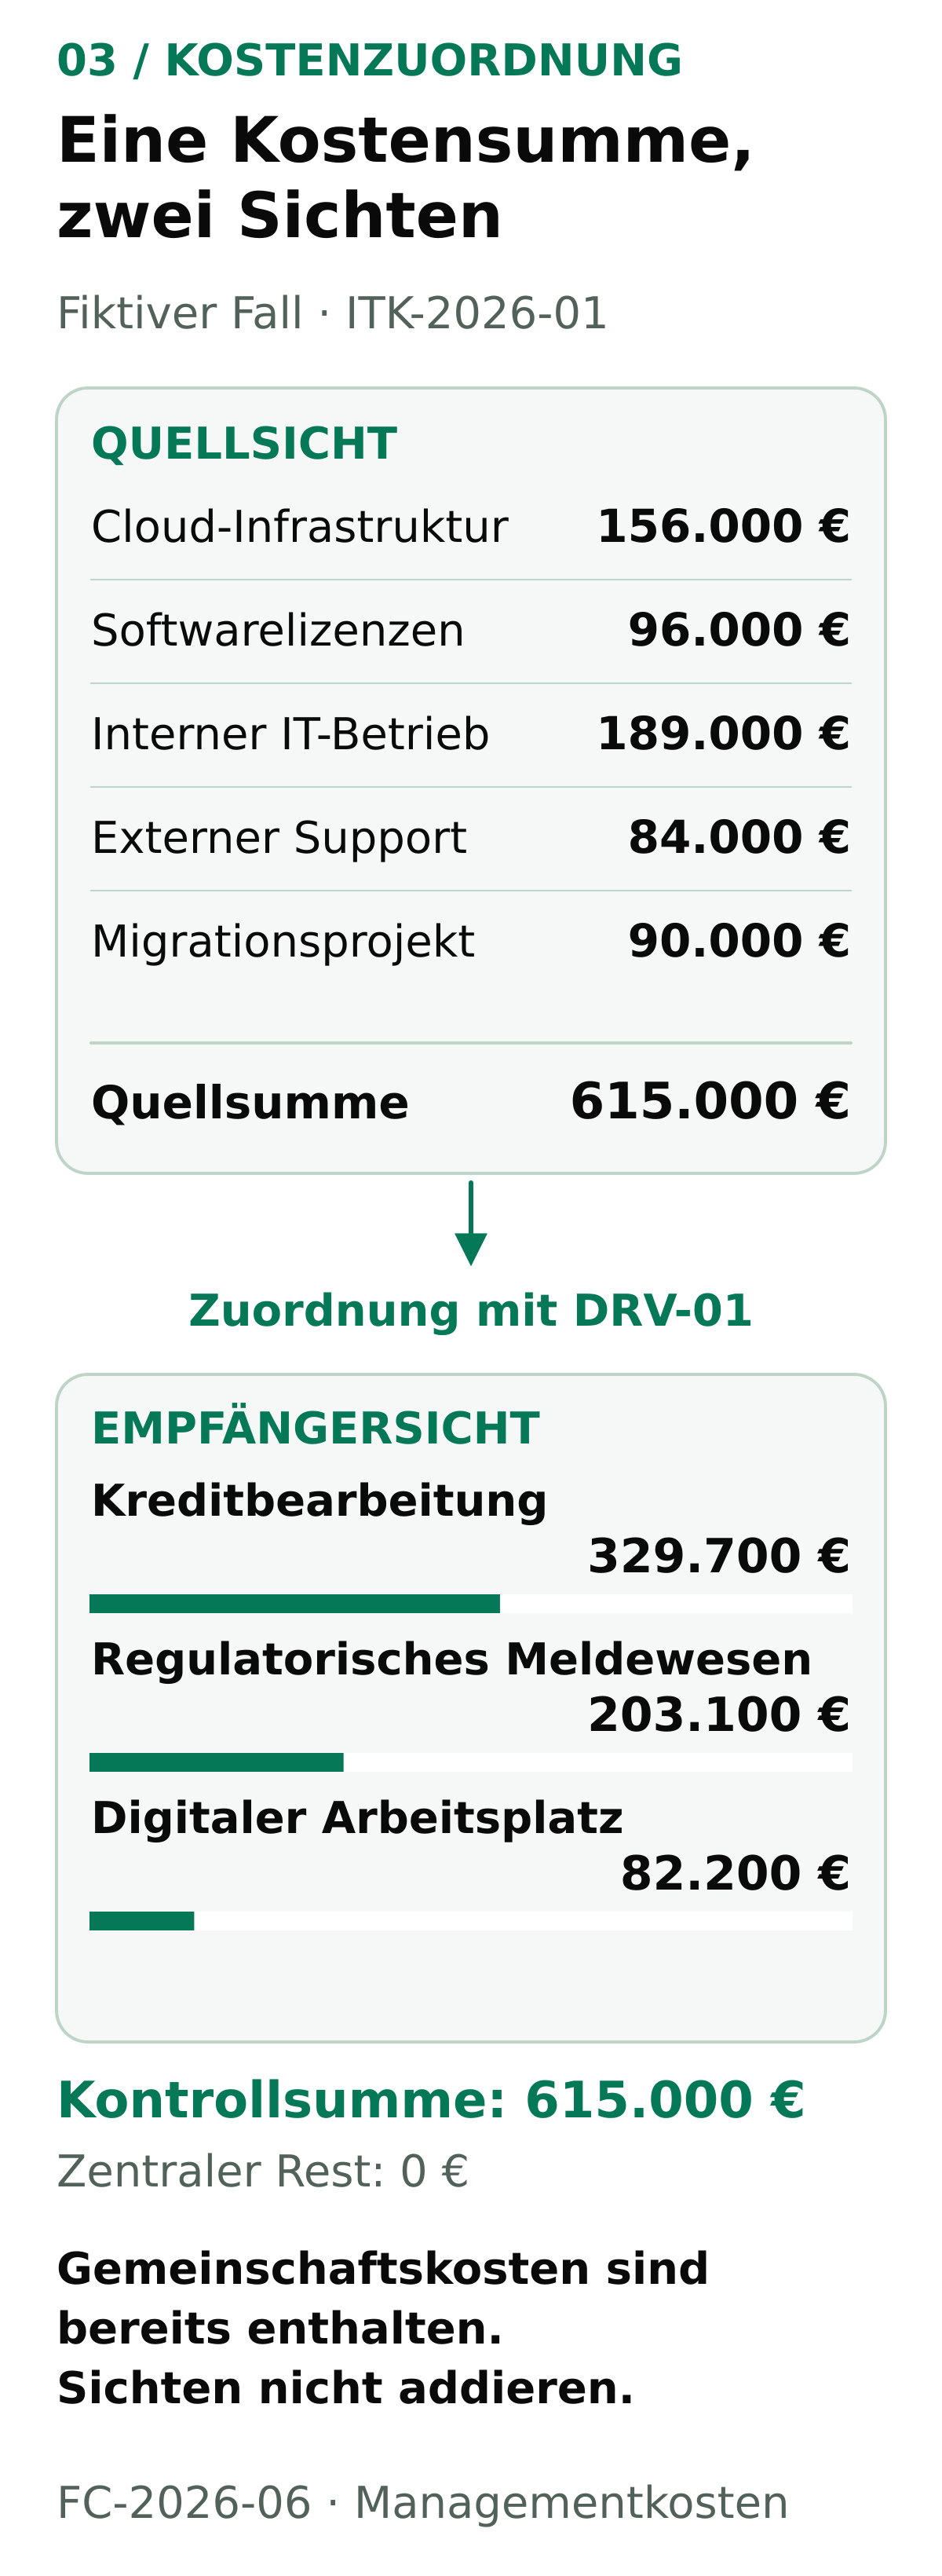
| IT-Serviceempfänger | Budget Jahr | Ist H1 | Forecast Jahr | Abweichung Jahr |
|---|---|---|---|---|
| S-K Kreditbearbeitung | 283.600 | 161.000 | 329.700 | +46.100 |
| S-R Meldewesen | 179.600 | 99.400 | 203.100 | +23.500 |
| S-W Digitaler Arbeitsplatz | 76.800 | 39.600 | 82.200 | +5.400 |
| Summe | 540.000 | 300.000 | 615.000 | +75.000 |
+ zentral verbleibende Kosten 0 EUR
Die 429.000 Euro Gemeinschaftskosten sind bereits in den 615.000 Euro Servicekosten enthalten. Wer sie nochmals addiert, weist fälschlich 1.044.000 Euro aus. Quellen und Empfänger sind zwei Sichten auf dieselben Kosten. Im Beispiel wird alles verteilt; eine bewusst zentral verbleibende Position wäre möglich und müsste in der Abstimmung sichtbar bleiben. Die Beispielbeträge gehen ohne Rundungsrest auf. Bei Cent-Beträgen braucht das reale Modell zusätzlich eine dokumentierte Regel für die Verteilung von Rundungsresten.
Showback und Chargeback sind unterschiedliche Schritte
Showback macht den zugeordneten Verbrauch und seine Kosten für Verantwortliche sichtbar. Chargeback belastet einen Empfänger nach vereinbarten Verrechnungsregeln. Eine Verteilung in einem Bericht löst nicht automatisch eine Buchung aus. Auch Leistungspreiskalkulation, Zuordnung im Bericht und buchhalterische Verrechnung sollten deshalb getrennt beschrieben werden. Im T-NEX Controlling wirken Verrechnungsmodelle in den Auswertungen; die eigentlichen Buchungen im Rechnungswesen werden dadurch nicht erzeugt. [8]
06 / Restjahr planen
Bestellungen gehören in den Forecast, nicht oben drauf
Der Restjahresforecast enthält 315.000 Euro. Davon entfallen 174.000 Euro auf externe Bestellbindungen und 141.000 Euro auf weitere Schätzungen einschließlich interner Ressourcen. Die beiden Beträge erklären die Zusammensetzung des Restbedarfs. Sie sind keine zusätzlichen Kosten neben ihm.
+ Bestellbindungen H2 174.000 EUR
+ übrige Schätzung H2 141.000 EUR
Wer die 174.000 Euro erneut zum vollständigen Restjahresforecast addiert, zählt sie doppelt. Ebenso dürfen bereits im Ist enthaltene Lieferungen nicht nochmals als offener Restbedarf behandelt werden. Dafür müssen Bestellposition, erbrachte Leistung, Rechnung und verbleibender Bedarf zusammenpassen.
„Bestellbindung“ bezeichnet hier nur die definierte externe Größe. Eine Null beim internen Betrieb bedeutet nicht, dass keine Arbeitsverträge oder anderen Verpflichtungen bestehen. Auch eine Bilanzverbindlichkeit lässt sich daraus nicht ableiten.
Was sich seit dem letzten Forecast geändert hat
Jede wesentliche Anpassung sollte einen nachvollziehbaren Auslöser nennen: mehr Nutzung, einen neuen Tarif, eine verlängerte Migration oder einen weggefallenen Bedarf. Dazu gehören der betroffene Zeitraum, die Quelle der Annahme und die zuständige Person. Eine neue Version ersetzt die alte Erwartung im aktuellen Bericht, löscht aber deren Historie nicht.
Eine mögliche Cloud-Maßnahme im Fall würde den Restjahresbedarf um 18.000 Euro reduzieren. Das ergäbe einen Szenariowert von 597.000 Euro. Er ist weder eine realisierte Einsparung noch der Basisforecast. Erst wenn Umfang, Umsetzbarkeit, notwendige Leistung und Entscheidung geklärt sind, kann eine solche Annahme in die nächste Prognose eingehen.
07 / Steuerung statt Ablage
Was aus einer Abweichung folgen soll
Ein Bericht endet nicht bei einem roten Feld. Im Musterfall lassen sich drei verschiedene Aufträge ableiten: Die Serviceverantwortlichen erklären die Cloud-Nutzung, IT-Leitung und Controlling bewerten den zusätzlichen internen Aufwand, die Projektleitung aktualisiert den verbleibenden Migrationsumfang. Einkauf oder Vertragsmanagement klären, wo sich Mengen und Laufzeiten tatsächlich ändern lassen.
| Befund | Zu klärende Entscheidung | Erforderlicher Nachweis |
|---|---|---|
| Cloud +36.000 EUR | Welche Nutzung ist erforderlich, welche lässt sich fachlich vertretbar verändern? | Nutzung, vereinbarter Preis, Leistungsanforderung, dokumentiertes Szenario. |
| Interner Betrieb +9.000 EUR | Welcher zusätzliche Bedarf ist eingeplant und wem dient er? | Ressourcenannahme, Aufgabenbezug, Zeitraum und verantwortliche Freigabe. |
| Migration +30.000 EUR | Welcher Restumfang und welcher Abschlusszeitpunkt sind belastbar? | Restaufwandsplanung, Abhängigkeiten, Projektentscheidung und Folgekosten. |
Für jeden Auftrag werden Verantwortliche, Termin und Ergebnis festgehalten. Nicht jede Abweichung führt zu einer Kürzung. Manchmal ist zusätzlicher Bedarf sachlich begründet; manchmal muss ein Vorhaben neu priorisiert werden. Die Entscheidung braucht dann den betroffenen Service, den erwarteten Effekt und die Konsequenzen für Leistung und Risiko.
Wie Dienstleisterbeziehungen organisatorisch eingeordnet werden, behandelt der Beitrag zur Auslagerung in Banken. Für die vorgeschriebenen Registerinformationen zu IKT-Verträgen ist das DORA-Informationsregister der passendere Einstieg. Eine Kostenübersicht ersetzt diese Aufgaben nicht.
08 / KI sinnvoll einsetzen
Eine gute KI-Antwort braucht mehr als eine plausible Erklärung
Im IT-Controlling liegt ein sinnvoller Einsatz von KI darin, vorhandene Informationen schneller zugänglich zu machen: relevante Positionen finden, Veränderungen zusammenfassen und Rückfragen vorbereiten. Für belastbare Ergebnisse muss die Antwort jedoch erkennen lassen, auf welche Daten und Definitionen sie sich bezieht. Eine sprachlich überzeugende Begründung ohne Beleg hilft bei einer Budgetentscheidung wenig.
Stimme aus der Bankpraxis
Andy Price über die Auswahl von KI-Vorhaben
Price beurteilt KI-Vorhaben nach denselben wirtschaftlichen Maßstäben wie andere Technologieprojekte. Eine teure Lösung für eine seltene Aufgabe überzeugt ihn nicht. Wiederkehrende Vorgänge mit hohem manuellem Aufwand bieten einen besseren Ausgangspunkt. Bei der Auswahl zählen für ihn neben Effizienz auch Genauigkeit, Antwortzeit und der Nutzen für das Geschäft. Frei werdende Kapazität soll anspruchsvollerer Arbeit zugutekommen. Für die Entscheidung ist deshalb zu prüfen, welcher Aufwand sich tatsächlich verändert und welchem fachlichen Ergebnis die Investition dient.
Sinngemäße Wiedergabe auf Grundlage des Transkripts, kein wörtliches Zitat. Andy Price, Head of Technology & Operations bei BofA Securities Europe S.A., im AI Adoption Podcast, Passage ab 21:35; ergänzender Kontext ab 08:49. Keine Aussage über T-NEX oder einen gemessenen Effekt im IT-Controlling. [10] [11]
Eine Prüffrage mit erwartbarer Antwort
Für den Musterfall lautet eine konkrete Frage: „Warum liegt unser Jahresforecast 75.000 Euro über BUD-2026-01, obwohl das Ist bis Juni im Budget liegt?“ Eine belastbare Antwort muss die Version FC-2026-06, die fünf Kostenpositionen und die verdeckte Halbjahresabweichung erkennen. Sie darf aus den verzögerten Projektkosten keine Einsparung machen.
- Beleg: Werden Quelle, Zeitraum, Wertart und Regelversion genannt?
- Rechnung: Stimmen die Teilbeträge mit den 75.000 Euro überein?
- Unsicherheit: Bleibt erkennbar, welche künftigen Kosten auf Annahmen beruhen?
- Berechtigung: Beschränkt sich die Antwort auf die für die fragende Person freigegebenen Daten?
- Handlung: Bleiben Analyse, vorgeschlagene Maßnahme und genehmigte Änderung getrennt?
Den Nutzen eines solchen Einsatzes misst die Bank am konkreten Arbeitsablauf: etwa an Such- und Abstimmungszeit, fachlichen Korrekturen oder nachvollziehbaren Quellenbezügen. Freie Kapazität ist dabei noch keine zahlungswirksame Einsparung. Auch regelbasierte Kontrollen oder ein Verarbeitungslauf sind nicht schon deshalb generative KI, weil sie Arbeit automatisieren.
09 / Umsetzung mit T-NEX
Kostensteuerung im Zusammenhang der Banking Platform
Für eine Bank ist die Verbindung zwischen Kostenposition und Folgeentscheidung oft aufwendiger als die Addition selbst. Der T-NEX AI Controlling Hub verbindet hierfür Datenübernahme, Planung und Auswertung. Er ist Teil der Banking Platform, die weitere Arbeitsbereiche wie Reporting und Projektmanagement adressiert. So lässt sich die Controlling-Aufgabe im Zusammenhang mit den Abläufen betrachten, aus denen Kosten und Maßnahmen entstehen. [8] [9]
Daten übernehmen
Importe mit Historie und Protokollen schaffen einen nachvollziehbaren Ausgangspunkt.
Planung bearbeiten
Planmasken und Referenzvergleiche unterstützen die Arbeit an unterschiedlichen Wertarten.
Verteilung auswerten
Quellen, Ziele, Anteile und Gültigkeiten machen Verrechnungsmodelle prüfbar.
Die Produktunterlagen beschreiben unter anderem Kostenstellen, interne Aufträge, Kostenarten und Leistungen sowie Vertrags- und Bestellbezüge. Als Wertarten werden unter anderem Ist, Obligo, Budget, Plan-IT und Finanzplan unterschieden. Ihre fachliche Definition und die passenden Vergleiche sind im jeweiligen Datenmodell festzulegen. Bei Planungsläufen steht eine Vorschau vor der Verarbeitung zur Verfügung. Ein solcher Planungsassistent ist ein Verarbeitungsschritt; daraus folgt kein Versprechen eines automatisch erzeugten, treffsicheren Jahresforecasts. [8]
Im Fall könnte der erkannte Migrationsmehrbedarf in die Projektsteuerung übergehen und mit dem Managementbericht verbunden werden. Welche Datenbezüge zwischen AI Project Management, AI Reporting und Controlling für ein Institut eingerichtet werden, ist im konkreten Einsatz zu klären. Der Plattformbezug ersetzt keine Prüfung von Datenmodell, Berechtigungen und Schnittstellen.
Fünf Aufgaben für eine aussagekräftige Software-Demo
- Eine Position zurückverfolgen: Von der Serviceauswertung zur Kostenquelle wechseln. Importstand, Leistungszeitraum und verwendete Regel müssen erkennbar sein.
- Einen Schlüssel ändern: Die Gültigkeit auf einen neuen Zeitraum begrenzen und prüfen, ob die alte Sicht reproduzierbar bleibt.
- Eine Planung vorab ansehen: Auswirkungen eines Laufs kontrollieren, bevor Werte verarbeitet werden. Zuständigkeit und Freigabe im konkreten Verfahren prüfen.
- Die Summe abstimmen: Quellkosten, zugeordnete Servicekosten und zentralen Rest gegenüberstellen. Die 615.000 Euro dürfen durch die Verteilung nicht wachsen.
- Eine KI-Antwort belegen: Den Fall mit der 75.000-Euro-Abweichung erklären lassen. Quellenbezug, Rechenweg, Berechtigung und Umgang mit fehlenden Daten prüfen.
Diese Aufgaben sind ein vorgeschlagener Abnahmekatalog. Sie behaupten nicht, dass jede Funktion ohne Einrichtung, zusätzliche Daten oder projektspezifische Abstimmung verfügbar ist. Produktbasis: öffentliche Seiten und Controlling-Gesamthandbuch vom 25.08.2026; keine Übernahme von Kundendaten.
Den eigenen Kostenfall gemeinsam prüfen
Bringen Sie eine anonymisierte Kostenstruktur, die verwendeten Wertarten und eine typische ungeklärte Abweichung mit. Daran lässt sich konkret besprechen, welche Daten vorhanden sind, welche Zuordnung fehlt und wie der Arbeitsablauf in T-NEX abgebildet werden kann.
IT-Controlling mit T-NEX besprechenVertiefung: T-NEX für IT-Controlling · Consulting für regulierte Märkte · Nachweise und Referenzen
10 / Direkt weiterarbeiten
Musterfall, Arbeitsvorlage und Rechendaten
Die Unterlagen enthalten denselben Fall wie der Artikel. Sie machen Kostenbasis, Quellen, Verteilungsregeln und Kontrollsummen offen prüfbar. Die Blankovorlage lässt sich für einen eigenen, bereinigten Ausschnitt ausfüllen. Alle Materialien sind deutsch und ohne Registrierung verfügbar.
Ausgefüllter Musterfall
Alle Ausgangswerte, Verteilungen und Kontrollgleichungen einschließlich zweier gesonderter Beispiele zu Preis/Menge und falscher Zuordnung.
HTML öffnenHTML herunterladenDaten als JSONVersion 1.0 · Stand 16.10.2026HTML 105 KB · JSON 20 KB
Leere Arbeitsvorlage
Manuell ausfüllbare Felder für Kostenbasis, Positionen, Regeln, Forecast und Entscheidungen. Keine automatische Speicherung oder Berechnung.
HTML öffnenHTML herunterladenDaten als JSONVersion 1.0 · Stand 16.10.2026HTML 109 KB · JSON 14 KB
Rechendaten und Datenwörterbuch
Zwei CSV-Dateien mit Semikolon als Trennzeichen und UTF-8-Kodierung. Das Datenwörterbuch erklärt Felder, Wertarten und Rechenregeln.
Quellkosten als CSV (2 KB)Servicezuordnung als CSV (3 KB)Datenwörterbuch als HTML (90 KB)Die HTML-Arbeitsvorlage lässt sich im Browser ausfüllen und drucken. Eingaben werden nicht automatisch gespeichert. Vor dem Schließen als PDF drucken oder in das eigene System übernehmen. Die JSON-Dateien dienen zur Weiterverarbeitung; die CSV-Dateien enthalten die modellierten Daten, keine realen Bankinformationen.
Vor der nächsten Controlling-Runde prüfen
- Sind Quelle, Kostenbasis und Leistungszeitraum jeder Position eindeutig?
- Bleiben ursprüngliches Budget und aktueller Forecast getrennt?
- Sind direkte Kosten vor den Gemeinschaftskosten zugeordnet?
- Sind Verteilungsschlüssel, Gültigkeit und Verantwortliche dokumentiert?
- Entspricht die Summe aus Empfängerkosten und zentralem Rest den Quellkosten?
- Sind Bestellbindungen bereits im Restjahresforecast enthalten?
- Sind zeitliche Verschiebungen von tatsächlichen Kostenänderungen getrennt?
- Stehen zu jeder wesentlichen Abweichung Ursache, Auftrag und zuständige Person fest?
Fragen aus der Praxis
Häufige Fragen zum IT-Kostencontrolling
Was unterscheidet IT-Kostencontrolling und IT-Kostenverrechnung?
IT-Kostencontrolling umfasst Transparenz, Planung, Analyse und Steuerung. IT-Kostenverrechnung ordnet Kosten nach definierten Regeln Empfängern zu. Eine Zuordnung im Bericht ist dabei von einer tatsächlichen buchhalterischen Belastung zu unterscheiden. Für eine Entscheidung braucht man neben dem zugeordneten Betrag auch dessen Ursache und den künftigen Bedarf.
Kann eine Bank trotz eingehaltenem Halbjahresbudget ihr Jahresbudget überschreiten?
Ja. Im fiktiven Fall stehen 300.000 Euro Ist einem gleich hohen Halbjahresbudget gegenüber. Im zweiten Halbjahr werden jedoch weitere 315.000 Euro erwartet. Daraus ergibt sich ein Jahresforecast von 615.000 Euro statt 540.000 Euro Budget. Die Verzögerung der Migration verdeckt im Halbjahr die höheren Cloud-Kosten.
Wie berechnet sich der IT-Jahresforecast?
Auf einer einheitlichen Kostenbasis werden das Ist bis zum Stichtag und die erwarteten Kosten des restlichen Jahres addiert. Im Fall: 300.000 + 315.000 = 615.000 Euro. Bereits darin enthaltene Bestellbindungen werden nicht nochmals addiert. Mengen, Preise, Terminverschiebungen und geplanter Leistungsumfang begründen die Restjahresannahmen.
Müssen alle Gemeinschaftskosten auf die Fachbereiche verteilt werden?
Nein. Eine bewusste zentrale Finanzierung kann sinnvoll sein. Der zentrale Rest muss jedoch in der Abstimmung enthalten bleiben. Maßgeblich sind Zweck, Kostencharakter und die vereinbarten Steuerungsregeln. Im hier gezeigten Modell wird alles verteilt; das ist eine Fallannahme und keine allgemeine Vorgabe.
Ist FinOps dasselbe wie IT-Controlling?
Nein. FinOps liefert Arbeitsweisen zur gemeinsamen wirtschaftlichen Steuerung von Technologienutzung, insbesondere bei verbrauchsabhängigen Kosten. Das IT-Controlling einer Bank muss außerdem seine konkreten Finanz-, Personal-, Projekt- und Governance-Bezüge abbilden. Die FinOps-Methoden dieses Beitrags ergänzen diese Aufgabe; sie ersetzen nicht das institutsspezifische Rechnungswesen. [1] [3]
Verlangt DORA eine bestimmte IT-Kostenverrechnung?
Die hier herangezogene Vorschrift, Art. 5 Abs. 2 Buchst. g, adressiert ein angemessenes Budget für digitale operationale Resilienz und dessen regelmäßige Überprüfung. Sie schreibt keine konkrete Umlagemethode und keine bestimmte Software vor. Der Artikel leitet daraus auch keine allgemeine Kosten- oder Einsparquote ab. [7]
Wie unterscheidet sich ein Jahresforecast von einem Software-Business-Case?
Der Forecast beantwortet die aktuelle Erwartung für einen definierten Zeitraum. Ein Business Case vergleicht Handlungsoptionen einschließlich ihrer Annahmen, Kosten, Nutzen und Risiken. Ein mehrjähriger Kostendurchschnitt ist daher kein Jahresbudget. Für die Investitionsentscheidung vertieft der Beitrag GRC-Software: den Business Case nachvollziehbar rechnen diese Perspektive.
Autoren, Methode und Quellen
Wie dieser Beitrag entstanden ist
Einordnung: Herausgeber ist T-NEX, Anbieter der beschriebenen Banking Platform. Der Beitrag verbindet öffentlich zugängliche Methodenquellen mit einer eigenen, vollständig fiktiven Modellrechnung. Er ist keine Marktstudie, kein Produktbenchmark und kein Nachweis erzielter Einsparungen. Die Podcastpassage wird sinngemäß aus dem Transkript wiedergegeben. Weitere Angaben zur redaktionellen Arbeit stehen unter Redaktion.
Quellenstand: 15./16. Oktober 2026. Methodenbeschreibungen sind von regulatorischen Anforderungen getrennt. Die Produktdarstellung wurde mit öffentlichen T-NEX-Seiten und dem Controlling-Gesamthandbuch vom 25.08.2026 abgeglichen. Interne Kundeninformationen sind nicht Bestandteil dieses Beitrags oder der Downloads.
- FinOps Foundation: Budgeting. Definition und Aufgaben der Budgetierung; Abgrenzung von Budget und erwarteten Kosten. Methodenquelle, keine Rechtsvorschrift.
- FinOps Foundation: Forecasting. Prognose aus bisherigen Verläufen und geplanten Veränderungen, einschließlich Umfang, Zeit und Preisen.
- FinOps Foundation: Allocation. Direkte und gemeinsame Kosten, Zuordnungsstrategie und zentral finanzierte Positionen.
- FinOps Foundation: Managing Shared Cloud Costs. Gleichmäßige sowie feste und variable proportionale Zuordnung als unterschiedliche Methoden.
- TBM Council: TBM Taxonomy. Auf der Herausgeberseite geführte Version 5.0.1, veröffentlicht am 18.07.2025. Ordnungsrahmen für Kostenpools, Ressourcen, Lösungen und Verbraucher; keine Rechnungslegungsvorgabe.
- SAP Learning: Event-Based Postings on Internal Orders. Technische Dokumentation zur Abgrenzung statistischer Informationen von realen Kontierungen.
- Verordnung (EU) 2022/2554, Art. 5 Abs. 2 Buchst. g. Budget für digitale operationale Resilienz; amtlicher englischer Text bei IVASS, PDF-Seite 29.
- T-NEX: AI Controlling Hub. Öffentliche Produktbeschreibung. Ergänzende Funktionsgrundlage: Controlling-Gesamthandbuch vom 25.08.2026, insbesondere S. 13–14, 41–47, 142–144, 150–153, 178–180 und 184–187. Das interne Handbuch wird wegen installationsbezogener Angaben nicht als Download veröffentlicht.
- T-NEX: Banking Platform. Plattformzusammenhang und angebotene Arbeitsbereiche.
- The AI Adoption Podcast mit Andy Price. Wirtschaftliche Auswahl von KI-Anwendungsfällen ab 21:35, ergänzender Kontext ab 08:49. Sinngemäße Wiedergabe des Transkripts; kein wörtliches Zitat und keine Empfehlung von T-NEX.
- Bank of America: Beitrag mit Andy Price. Primärbeleg der Bank für seine Funktion bei BofA Securities Europe S.A.; keine Quelle für die Modellrechnung.
Fallkennung ITK-2026-01 · Version 1.0. Die Tabellen und Grafiken beruhen auf denselben veröffentlichten Rechendaten. Die Arbeitsmaterialien dokumentieren Annahmen und Kontrollgleichungen, damit einzelne Zahlen im Zusammenhang nachvollziehbar bleiben.