T-NEX Anbieterregister
Monatsberichte aus Excel und ERP automatisieren
Wenn das Controlling jeden Monat Buchungen aus dem ERP nach Excel übernimmt, zeigt der letzte freigegebene Bericht, welche Summen wieder stimmen müssen. An drei Kostenstellen lässt sich prüfen, welche Schritte bis zur Freigabe automatisierbar sind.
Was gehört zur Automatisierung eines Monatsberichts?
Monatsreporting automatisieren bedeutet, die wiederkehrenden Arbeitsschritte eines Berichts so festzulegen, dass sie mit neuen Daten zuverlässig erneut ausgeführt werden können. Dazu gehören die Übernahme der Daten, ihre Zuordnung, die Berechnung von Kennzahlen, Prüfungen und die Ausgabe. Ein neuer Diagrammentwurf allein automatisiert diesen Ablauf noch nicht.
Notieren Sie zunächst den heutigen Weg des Berichts. Wer exportiert welche Datei? Wer ergänzt Werte? Welche Rückfragen entstehen? Wo werden Formeln geändert? Wer verschickt das Ergebnis? Trennen Sie dabei Bearbeitungszeit von Wartezeit. Wenn eine Freigabe mehrere Tage dauert, wird sie durch einen schnelleren Datenimport nicht automatisch kürzer.
Wählen Sie einen überschaubaren ersten Bericht mit regelmäßigem Bedarf und bekannter Berechnung. Ein Kostenstellenvergleich eignet sich dafür, wenn Plan und Ist eindeutig zugeordnet werden können. Für eine komplexe Unternehmensgruppe kann ein anderer Einstieg angemessener sein. Die Auswahl sollte sich an Ihrem Aufwand und der verfügbaren Datenqualität orientieren.
Musterfall · Beispieldaten
Ein Monatsbericht. Drei Kostenstellen.
| Kostenstelle | Plan | Ist | Abweichung |
|---|---|---|---|
| Produktion | 42.000 € | 45.000 € | +3.000 € |
| Vertrieb | 28.000 € | 25.500 € | -2.500 € |
| Verwaltung | 20.000 € | 22.000 € | +2.000 € |
Kontrollsumme: 92.500 € Ist = 45.000 € + 25.500 € + 22.000 €.
Diese interaktive Darstellung erläutert den Musterfall. Sie ist keine Live-Verbindung zum T-NEX-Produkt und führt keine KI-Abfragen aus. Die Zahlen sind frei gewählte Beispieldaten. Ein höherer Ist-Wert bezeichnet hier höhere Kosten; die Ursache ist gesondert zu prüfen.
Musterfall: Drei Kostenstellen und ein Plan-Ist-Vergleich
Das folgende Beispiel verwendet erfundene Beträge. Es ist eine Rechen- und Prüfhilfe, keine Kundenreferenz und kein Nachweis einer erzielten Einsparung. Betrachtet wird ein abgeschlossener Monat. Alle Werte sind Kosten in Euro; eine positive Abweichung bedeutet höhere Kosten als geplant.
| Kostenstelle | Plan | Ist | Ist minus Plan |
|---|---|---|---|
| Produktion | 42.000 € | 45.000 € | +3.000 € |
| Vertrieb | 28.000 € | 25.500 € | −2.500 € |
| Verwaltung | 20.000 € | 22.000 € | +2.000 € |
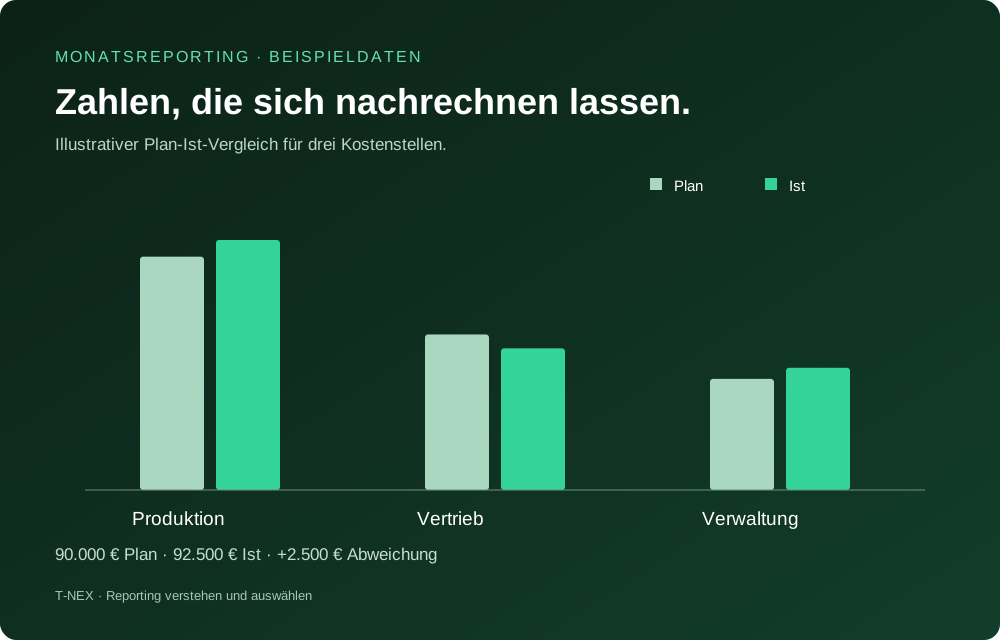
| Gesamt | 90.000 € | 92.500 € | +2.500 € |
Die Gesamtabweichung beträgt 2.500 Euro. Bezogen auf den Gesamtplan sind das gerundet 2,78 Prozent. Die drei prozentualen Einzelabweichungen werden dafür nicht addiert oder ungewichtet gemittelt. Die Berechnung erfolgt aus den Gesamtwerten.
Ein dazu passender Bericht zeigt Plan, Ist und Abweichung je Kostenstelle sowie die beiden Gesamtsummen. Ein Kommentar kann festhalten, dass die geringeren Vertriebskosten einen Teil der höheren Kosten in Produktion und Verwaltung ausgleichen. Eine Erklärung für die Ursachen enthält die Tabelle noch nicht.
Welche Angaben die Eingangsdaten brauchen
Für den Musterfall genügt eine Tabelle, deren Zeilen eindeutig einer Kostenstelle, einer Periode und einer Wertart zugeordnet sind. In Ihrem Unternehmen können weitere Merkmale notwendig sein, etwa Gesellschaft, Standort, Währung oder Kostenart. Diese Merkmale bestimmen, welche Auswertungen später möglich sind.
Halten Sie für die Quelle eine kleine Vereinbarung fest: Welche Spalten werden geliefert? Welches Datumsformat gilt? Wie werden leere Werte dargestellt? Welche Datei oder Tabelle ist maßgeblich? Bis wann ist der Monat abgeschlossen? Benennen Sie einen Ansprechpartner für fachliche und einen für technische Änderungen.
Gehen nachträglich Buchungen ein, braucht der Monatsbericht eine klare Regel. Entweder bleibt ein veröffentlichter Stand eingefroren und eine Korrektur wird als neue Version bereitgestellt, oder der Bericht aktualisiert sich weiter und kennzeichnet seinen Datenstand. Beide Varianten können sinnvoll sein. Die Empfänger müssen wissen, welche sie vor sich haben.
Für aktualisierte Dashboards ist außerdem die gesamte Datenkette zu betrachten. Microsoft erläutert am Beispiel Power BI, dass sich Datenübernahme und Darstellung je nach Speicher- und Verbindungsmodus unterschiedlich aktualisieren. Für Ihr Projekt folgt daraus die Prüffrage: Welcher Schritt ist abgeschlossen, wenn im Bericht „aktualisiert“ steht?
Welche Prüfungen vor jeder Bereitstellung laufen sollten
Definieren Sie Prüfungen für die Fehler, die bei Ihrem Bericht tatsächlich auftreten können. Für den Musterfall sind folgende Kontrollen sinnvoll:
- Vollständigkeit: Alle drei erwarteten Kostenstellen sind im vorgesehenen Zeitraum vorhanden.
- Eindeutigkeit: Eine Zeile wird nicht durch einen wiederholten Import doppelt berücksichtigt.
- Wertarten: Plan und Ist werden getrennt verarbeitet und anschließend richtig zugeordnet.
- Einheit: Beträge in Euro und Cent werden nicht vermischt.
- Kontrollsummen: Die aggregierten Werte stimmen mit den freigegebenen Ausgangssummen überein.
- Zeitraum: Der ausgewählte Monat entspricht dem fachlich vereinbarten Abschlussstand.
- Rechenregel: Absolute und prozentuale Abweichungen verwenden die festgelegte Richtung und Basis.
Legen Sie für jede fehlgeschlagene Prüfung fest, was passieren soll. Bei einer unvollständigen Datenquelle kann die Bereitstellung gestoppt werden. Bei einer bekannten fachlichen Ausnahme kann ein Verantwortlicher entscheiden und den Sachverhalt dokumentieren. Ein roter Hinweis ohne Zuständigkeit löst den Fehler noch nicht.
Testen Sie auch einen Planwert von null. Eine prozentuale Abweichung lässt sich in diesem Fall nicht sinnvoll durch Division berechnen. Der Bericht sollte die absolute Differenz zeigen und den prozentualen Wert verständlich als nicht berechenbar kennzeichnen.
Wie Zahlen, Kommentare und Freigabe zusammenpassen
Ein Monatsbericht wird nützlicher, wenn er die entscheidenden Veränderungen erklärt. Trennen Sie dafür drei Ebenen: Was steht in den Zahlen? Welche Ursache wurde geprüft? Welche Entscheidung oder weitere Prüfung ist erforderlich?
Im Musterfall ist die Aussage „Die Gesamtkosten liegen 2.500 Euro über dem Plan“ direkt belegt. Eine Aussage wie „Das liegt an zusätzlichen Materialkäufen“ wäre ohne ergänzende Informationen unbelegt. Bitten Sie die verantwortliche Kostenstelle um die nötige Einordnung und halten Sie fest, auf welchen Berichtstand sie sich bezieht.
Ein KI-gestützter Textentwurf kann die Aufbereitung unterstützen. Er sollte Zahlen und Annahmen nachvollziehbar unterscheiden. Geben Sie vor, dass fehlende Ursachen als offene Punkte behandelt werden. Ob und wie das ausgewählte Produkt solche Kommentare erstellt, gehört in die Anbieterprüfung.
Die fachliche Freigabe braucht einen benannten Verantwortlichen. Klären Sie, ob der Bericht nur zur internen Orientierung dient oder in eine verbindliche Entscheidungsvorlage eingeht. Ein automatischer Versand und ein formaler Freigabeworkflow sind eigene Anforderungen; sie sollten im angebotenen Leistungsumfang ausdrücklich stehen.
Einführung in vier überschaubaren Schritten
- Einen historischen Monat nachbauen. Verwenden Sie eine abgeschlossene Periode mit bekanntem Bericht. Stimmen Zahlen und Darstellung, sind die grundlegenden Regeln prüfbar.
- Gezielte Fehler einspielen. Testen Sie eine doppelte Zeile, eine fehlende Kostenstelle, einen Nullwert und eine falsche Periode. Beobachten Sie die Reaktion und korrigieren Sie die Verarbeitung.
- Einen neuen Monat parallel laufen lassen. Erstellen Sie den Bericht mit dem bisherigen und dem neuen Verfahren. Untersuchen Sie Unterschiede bis zur Quelle.
- Verantwortung übergeben. Dokumentieren Sie Datenzugang, Aktualisierung, Prüfungen, Fehlerbehandlung und Änderungswege. Erst dann wird der neue Ablauf zum regulären Verfahren.
Planen Sie eine begrenzte Übergangszeit. Zwei dauerhaft parallele Berichtswelten erzeugen eigenen Pflegeaufwand. Legen Sie deshalb fest, wann der alte Bericht abgelöst wird und unter welchen Bedingungen auf ihn zurückgegriffen werden kann.
Bei T-NEX kann ein solcher Referenzbericht als Ausgangspunkt für Dynamic AI Reporting dienen. Der konkrete Projektumfang wird anhand der Quelle, der gewünschten Auswertung und der vereinbarten Prüfung festgelegt.
Welche Unterlagen nach der Einführung bleiben sollten
Zum eingeführten Monatsbericht gehört eine kurze, verständliche Betriebsbeschreibung. Sie nennt die Datenquelle, den Aktualisierungsweg, die Prüfungen und die zuständigen Personen. Ergänzen Sie eine Anleitung für die häufigsten Störungen, etwa eine fehlende Datei oder eine neue Kostenstelle.
Die fachliche Dokumentation beschreibt Kennzahlen, Vorzeichen und Zeiträume. Bewahren Sie auch die verwendeten Abnahmefälle auf. Wenn später ein Feld oder eine Berechnung geändert wird, können diese Fälle erneut geprüft werden. So lässt sich erkennen, ob eine Anpassung unbeabsichtigt andere Ergebnisse verändert.
Bestimmen Sie außerdem, wer bei Urlaub oder Wechsel einer zuständigen Person übernimmt. Ein Bericht ist im Alltag erst dann verlässlich betreut, wenn seine Entstehung auch ohne den ursprünglichen Ersteller nachvollzogen werden kann.
Woran Sie erkennen, ob sich die Umstellung lohnt
Messen Sie den heutigen und den neuen Ablauf mit derselben Abgrenzung. Erfassen Sie die tatsächlich aufgewendete Zeit für Datenübernahme, Korrekturen, Darstellung und Prüfung. Halten Sie daneben die Zeit bis zur Bereitstellung und die Zahl nachträglicher Korrekturen fest.
Eine geringere Bearbeitungszeit ist zunächst frei werdende Kapazität. Ob daraus eine finanzielle Einsparung entsteht, hängt davon ab, wie diese Kapazität genutzt wird. Zusätzliche Auswertungen können einen Nutzen haben, auch wenn die Personalkosten unverändert bleiben. Benennen Sie diesen Nutzen entsprechend.
Bewerten Sie außerdem die Pflege. Wer ergänzt eine neue Kostenstelle? Wie wird ein geändertes Kontenschema übernommen? Was kostet eine weitere Datenquelle? Die Antwort gehört zusammen mit Lizenzen und Betrieb in die Kostenbetrachtung für Reporting-Software.
Wenn die Hauptarbeit heute in Arbeitsmappen steckt, bietet der Leitfaden Excel-Reporting automatisieren eine passende Ergänzung. Für die Anbietersuche führt das Reporting-Register zu den jeweiligen Lösungskategorien.
Häufige Fragen
Kann der Monatsbericht vollständig automatisch entstehen?
Technisch können viele Schritte wiederholbar ausgeführt werden. Für Ihren Bericht muss trotzdem festgelegt sein, welche Fehler die Verarbeitung stoppen und wer fachliche Ausnahmen entscheidet. Kommentar, Freigabe und Versand sind gesondert zu prüfen.
Muss die Datenquelle für den Monatsbericht in Echtzeit verbunden sein?
Nicht unbedingt. Für einen abgeschlossenen Monatsbericht kann ein nachvollziehbarer Datenstand geeigneter sein. Entscheidend ist, wann die Zahlen als vollständig gelten und ob spätere Änderungen sichtbar bleiben sollen.
Wie lässt sich die Richtigkeit eines neuen Berichts prüfen?
Verwenden Sie einen bekannten historischen Bericht mit denselben Kennzahlen, Filtern und Zeiträumen. Vergleichen Sie Einzelwerte und Summen. Ergänzen Sie absichtlich fehlerhafte Eingaben, um auch die Fehlerbehandlung zu beurteilen.
Welche Unterlagen sind für ein erstes Gespräch hilfreich?
Ein bisheriger Bericht, eine Beschreibung oder ein anonymisiertes Beispiel der Datenquelle, die wichtigsten Kennzahlendefinitionen und der heutige Ablauf. Damit lassen sich Aufgabe und Prüfmaßstab eingrenzen.
Herausgeberin dieses Ratgebers ist die T-NEX GmbH, die auch eine eigene Reporting-Lösung anbietet. Methodik und Eigeninteresse
Die nächste Frage