E-Rechnung 2027
Wer muss 2027 E-Rechnungen ausstellen? Übergangsfristen, 800.000-Euro-Grenze, EDI und Ausnahmen sowie konkrete Schritte für den Rechnungseingang.
Erstfassung: Aktualisiert:
Artikel lesen
Eingangsrechnungen automatisieren heißt, Eingang, Datenprüfung, fachliche Freigabe und Übergabe an die Buchhaltung zu einem nachvollziehbaren Vorgang zu verbinden. Strukturierte XML-Daten lassen sich direkt lesen; Scans und einfache PDFs brauchen eine zusätzliche Erkennung. Beide Wege benötigen Regeln für Abweichungen, Dubletten und zuständige Bearbeiter.
Ein Beleg ist erst dann im vereinbarten Prozessschritt angekommen, wenn die benötigten Daten und die Originaldatei vollständig vorliegen. Messen Sie deshalb abgeschlossene Rechnungen einschließlich Korrekturen und Rückfragen, nicht allein erkannte Felder.
Heiko Süthoff berichtete im DigiCast vom 15.10.2025 über ungefähr 1.000 monatliche Eingangsrechnungen bei Günter Terfehr Bautechniker. Der Einstieg umfasste einen Lieferanten mit etwa 100 bis 200 Belegen pro Monat. Auslesen und Preisabgleich wurden mit menschlicher Freigabe verbunden; Sonderartikel erforderten Klärung. Die Zahlen sind Angaben aus einem Einzelinterview, keine T-NEX-Ergebnisse.
Für die eigene Planung eignet sich ein Lieferant mit regelmäßigem Belegaufkommen und gepflegten Vergleichsdaten. Beobachten Sie zuerst die tatsächliche Bearbeitung: Wo werden Preise nachgeschlagen, welche Positionen bleiben offen und wann gilt die Rechnung als bereit für die Buchhaltung?
Richten Sie einen Eingang ein, an dem Rechnungen einem Vorgang zugeordnet werden können. Das kann ein gemeinsames Postfach mit einer Anbindung an die bestehende Belegverwaltung sein. Speichern Sie Eingangszeitpunkt, Absender und Originaldatei zusammen mit einer eindeutigen Vorgangskennung. Mehrere Anhänge einer Nachricht müssen dabei dem richtigen Beleg zugeordnet bleiben.
Unterscheiden Sie strukturierte E-Rechnungen von einfachen PDF-Dateien und Scans. Die BMF-FAQ, Stand März 2026, erläutert: Eine E-Rechnung enthält strukturierte, elektronisch verarbeitbare Daten. Ein einfaches PDF erfüllt diese Definition nicht. Bei hybriden E-Rechnungen ist der strukturierte Teil maßgeblich, falls er von der sichtbaren Darstellung abweicht.
Der Eingang sollte auch wiederholte Zustellungen erkennen. Eine Rechnung kann über das Lieferantenportal und später noch einmal per E-Mail eintreffen. Definieren Sie, anhand welcher Merkmale der Betrieb mögliche Dubletten zusammenführt oder zur Prüfung vorlegt. Eine identische Dateibezeichnung allein reicht dafür nicht als verlässliches Merkmal.
Strukturierte Rechnungsdaten lassen sich direkt übernehmen und gegen die Regeln des verwendeten Formats prüfen. Bei einem Scan oder einem unstrukturierten PDF muss zunächst Text beziehungsweise eine Feldstruktur erkannt werden. Für diesen Teil kommen Texterkennung und Dokumenten-KI infrage. Die anschließende Verarbeitung braucht in beiden Fällen dieselben fachlichen Kontrollen.
Prüfen Sie zunächst die Felder, auf denen die weitere Bearbeitung aufbaut: Lieferant, Rechnungsnummer, Datum, Beträge und die benötigten Positionen. Halten Sie den erkannten Wert zusammen mit seiner Fundstelle bereit. Artikelnummern mit führenden Nullen, Dezimaltrennzeichen und abweichende Mengeneinheiten verdienen eigene Testfälle. Ein Leseergebnis soll am Beleg korrigiert werden können, ohne den gesamten Vorgang neu zu beginnen.
Berechnungen gehören in überprüfbare Regeln. Legen Sie fest, wie Summen, Rundungen und zulässige Abweichungen kontrolliert werden. Ein bestandener Format- oder Summencheck beantwortet noch nicht, ob die berechnete Leistung tatsächlich bestellt und erbracht wurde. Fehlende oder unplausible Angaben sollten die nächste Prüfung auslösen.
| Befund | Prüfung | Weiterer Weg |
|---|---|---|
| Mögliche Dublette | Lieferant, Rechnungsnummer, Betrag und bereits vorhandenen Vorgang vergleichen | Bestätigen oder als getrennten Vorgang begründen |
| Abweichender Preis | Gültige Preisliste, Rabatt und Mengeneinheit heranziehen | Einkauf oder zuständige Fachperson entscheidet |
| Unbekannter Artikel | Lesefehler und fehlende Stammdaten unterscheiden | Zuordnung dokumentieren und erneut abgleichen |
| Leistungsbezug fehlt | Bestellung, Lieferschein oder Leistungsnachweis prüfen | Bestätigung anfordern, Freigabe offenhalten |
| Import abgewiesen | Fehler im Zielsystem und Übertragungskennung prüfen | Gezielt berichtigen und ohne Dublette erneut übertragen |
Bestimmen Sie, welche Unterlagen für den Vergleich gelten: Bestellung, Lieferschein, Vertrag oder freigegebene Preisliste mit ihrem Gültigkeitsstand. Artikel, Mengen, Einheiten und Rabatte müssen zueinander passen. Ein Preis pro Packung darf beispielsweise nicht ohne Umrechnung mit einem Preis pro Stück verglichen werden. Fehlt eine geeignete Bezugsgröße, bleibt die Position offen.
Der Terfehr-Bericht zeigt, warum Stammdaten Teil der Einführung sind. Sonderbeschaffungen ohne Artikelnummer und hinterlegten Preis ließen sich nicht zuverlässig zuordnen. Der Betrieb klärte diese Fälle mit dem Lieferanten. Für den eigenen Ablauf lässt sich daraus ableiten: Geben Sie unbekannten Artikeln einen Bearbeitungsweg, statt eine Zuordnung vom System erraten zu lassen.
Ordnen Sie Abweichungen der zuständigen Person zu. Die Bauleitung kann eine Leistung bestätigen, der Einkauf eine Preisvereinbarung klären und die Buchhaltung die weitere Verarbeitung übernehmen. Welche Rollen tatsächlich gebraucht werden, hängt vom Betrieb ab. Dokumentieren Sie Entscheidung, Korrektur und Freigabe beim Beleg. Für Abwesenheiten und ausbleibende Antworten braucht der Vorgang eine Vertretung oder Wiedervorlage.
Klären Sie mit Buchhaltung oder Steuerkanzlei, welche Belege und Daten im Zielsystem benötigt werden. DATEV beschreibt den Rechnungsdatenservice 1.0 als Übertragungsweg für strukturierte Belegdaten und/oder digitale Belege aus angebundenen Partnerprogrammen. Die Einrichtung hängt von der jeweiligen Partner-Software ab. Wählen Sie den Übergabeweg deshalb anhand der tatsächlich eingesetzten Programme und Berechtigungen.
Eine DATEV-Anbindung wird nur dann zum Projektumfang, wenn der konkrete Übertragungsweg, seine Voraussetzungen und die Zuständigkeiten vereinbart sind. Die beschriebene DATEV-Dokumentation ist keine Aussage über einen bereits vorhandenen T-NEX-Konnektor, eine Partnerschaft oder eine Zertifizierung.
Prüfen Sie mit einem freigegebenen Beleg, welche Daten ankommen, wie der zugehörige Beleg geöffnet wird und wo weitere Bearbeitung nötig ist. Auch ein abgewiesener Import und eine erneute Übertragung gehören in diesen Versuch. Die Anwendung sollte festhalten, ob die Übergabe bestätigt wurde und was nach einem Fehler erneut gesendet werden darf. Eine Erfolgsmeldung im Vorsystem genügt nicht, wenn im Zielsystem ein Teil fehlt.
Erhalten Sie die ursprünglichen Rechnungsdateien. Für E-Rechnungen verlangt die BMF-FAQ zumindest die unveränderte Aufbewahrung des strukturierten Teils in seiner ursprünglichen Form. Eine erzeugte Bildschirmansicht oder ein neu exportiertes PDF kann diesen Teil nicht ersetzen. Die Übergabe zur Buchhaltung und die spätere Zahlung sind außerdem getrennte Vorgänge.
Messen Sie vor und während eines begrenzten Versuchs die aktive Bearbeitungszeit vom Eingang bis zur bereitgestellten Rechnung. Erfassen Sie daneben Wartezeit, manuelle Korrekturen, Rückfragen und abgewiesene Übertragungen. Ordnen Sie die Ergebnisse nach vergleichbaren Belegtypen, damit eine einfache Materialrechnung nicht unbemerkt mit einer umfangreichen Nachunternehmerrechnung verglichen wird.
Beziehen Sie auch die Pflege der Lieferantendaten, Preislisten und Schnittstelle ein. Ein automatisierter Normalfall kann helfen, während seltene Ausnahmen weiterhin manuell bearbeitet werden. Entscheidend ist, dass diese Ausnahmen sichtbar bleiben und der gesamte Aufwand sinkt. Erweitern Sie den Lieferantenkreis erst, wenn die Buchhaltung nachvollziehen kann, welche Belege vollständig angekommen sind und welche noch Arbeit benötigen.
Für die enthaltenen strukturierten Felder ist keine Erkennung aus einem Bild nötig. Zusatzunterlagen können eine eigene Auswertung erfordern. Der fachliche Abgleich und die Freigabe bleiben auch bei direkt gelesenen Daten Aufgaben des Prozesses.
Eine Datenübertragung beschreibt zunächst die Übergabe. Prüfen Sie mit Ihrer Buchhaltung, welche Daten das konkrete Verfahren liefert und welche Schritte bis zur Buchung noch folgen. Auch eine Zahlung braucht den dafür vorgesehenen Ablauf.
Die betroffene Position wird zur Klärung vorgelegt. Prüfen Sie, ob Stammdaten fehlen, eine Nummer falsch gelesen wurde oder tatsächlich ein anderer Artikel abgerechnet wird. Eine ergänzte Zuordnung sollte dokumentiert und anschließend erneut geprüft werden.
Nein. Ein häufiger Belegtyp mit verfügbaren Vergleichsdaten eignet sich für einen ersten Versuch. Weitere Lieferanten kommen hinzu, sobald deren Formate, Preisgrundlagen und Ausnahmefälle geprüft sind.
Wer muss 2027 E-Rechnungen ausstellen? Übergangsfristen, 800.000-Euro-Grenze, EDI und Ausnahmen sowie konkrete Schritte für den Rechnungseingang.
Dokumentenverarbeitung als individuelles Projekt: benötigte Angaben festlegen, Erkennung am Beispiel prüfen und die Weiterbearbeitung im Betrieb anbinden.
Service entdecken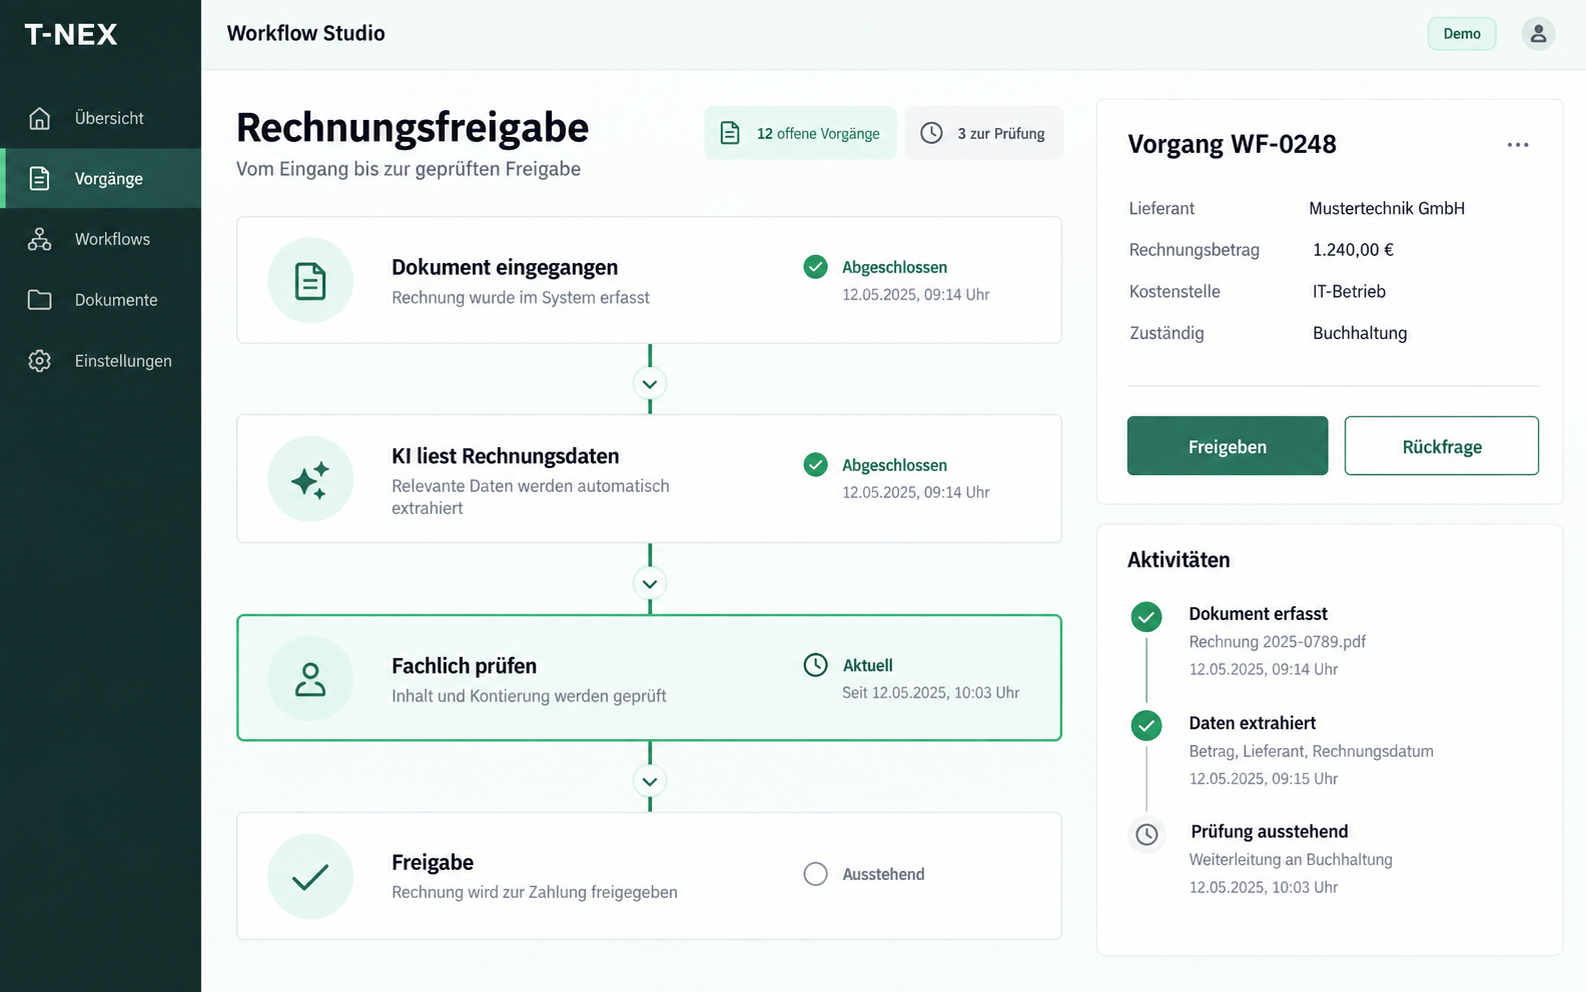
T-NEX entwickelt individuelle Abläufe für Vorgänge und Freigaben. Vorhandene Bausteine werden um passende Regeln und geprüfte KI-Schritte ergänzt.
Service entdeckenBringen Sie eine konkrete Aufgabe mit. Wir klären gemeinsam, was die Anwendung leisten soll.
Ihren Rechnungseingang besprechen