Eingangsrechnungen automatisieren
Eingangsrechnungen von Eingang und Datenprüfung über Freigabe bis zur Buchhaltung automatisieren: Abgleich, Dubletten, Ausnahmen und Übergabe prüfen.
Erstfassung: Aktualisiert:
Artikel lesen
Ab 01.01.2027 müssen inländische Rechnungsaussteller im erfassten B2B-Geschäft regelmäßig E-Rechnungen ausstellen, wenn ihr Gesamtumsatz 2026 über 800.000 Euro lag. Bei höchstens 800.000 Euro läuft die Papier-/PDF-Übergangsfrist unter den gesetzlichen Bedingungen bis Ende 2027 weiter. Die EDI-Regel und dauerhafte Ausnahmen sind gesondert zu prüfen. E-Rechnungen empfangen können müssen inländische Unternehmen bereits seit 01.01.2025.
Stand der Rechtsprüfung: 10.09.2026. Maßgeblich sind § 14 und § 27 Absatz 38 UStG; die BMF-FAQ vom 23.03.2026 erläutern Empfang und Übergang. Der Ratgeber behandelt das deutsche Umsatzsteuerrecht und die betriebliche Umstellung.
Die Pflicht betrifft grundsätzlich Leistungen zwischen im Inland ansässigen Unternehmern, wenn der Empfänger die Leistung für sein Unternehmen bezieht. Umsätze, die nach § 4 Nummer 8 bis 29 UStG steuerfrei sind, fallen nicht unter diese Ausstellungspflicht. Private Endverbraucher gehören nicht zu diesem B2B-Pflichtenkreis.
Der Unternehmerbegriff reicht über Kapitalgesellschaften hinaus. Auch Selbstständige, bestimmte Vermieter oder unternehmerisch tätige Vereine können betroffen sein. Rechnungen an öffentliche Auftraggeber müssen zusätzlich nach den jeweils einschlägigen B2G-Vorgaben beurteilt werden; deren Übermittlungswege lassen sich nicht aus der allgemeinen B2B-Regel ableiten.
Die 800.000-Euro-Grenze bezieht sich auf den Gesamtumsatz nach § 19 Absatz 2 UStG des Rechnungsausstellers im vorangegangenen Kalenderjahr. Gemeint sind weder Gewinn noch Bilanzsumme. Für 2027 ist daher grundsätzlich der Gesamtumsatz 2026 maßgeblich.
Beachten Sie neben dem Leistungszeitraum die Frist für die Übermittlung beziehungsweise Ausstellung. § 27 Absatz 38 erlaubt die Übergangsformate nur unter den dort genannten zeitlichen Bedingungen. Eine spät erstellte Rechnung lässt sich nicht allein mit dem alten Leistungsjahr rechtfertigen.
| Zeitraum | Ausstellung im erfassten inländischen B2B-Geschäft |
|---|---|
| 2025 und 2026 | Für in diesen Jahren ausgeführte Umsätze ist die Übermittlung auf Papier bis 31.12.2026 möglich; ein anderes elektronisches Format wie PDF setzt die Zustimmung des Empfängers voraus. |
| 2027, Vorjahresgesamtumsatz höchstens 800.000 Euro | Die Papier-/PDF-Übergangsregel gilt für 2027 ausgeführte Umsätze bis 31.12.2027 weiter; bei PDF ist die Zustimmung nötig. |
| 2027, Vorjahresgesamtumsatz über 800.000 Euro | Regelmäßig E-Rechnung. Die gesonderte EDI-Übergangsregel kann bis Ende 2027 weiterhin anwendbar sein. |
| EDI im Jahr 2027 | Die gesetzliche Übergangsregel für EDI nach Empfehlung 94/820/EG gilt unabhängig von der Umsatzgrenze; die Voraussetzungen einschließlich Empfängerzustimmung sind zu prüfen. |
| Ab 2028 | Die allgemeinen Übergangsregeln enden. Dauerhafte Ausnahmen bleiben bestehen. |
Kleinbetragsrechnungen bis einschließlich 250 Euro Gesamtbetrag, Fahrausweise und Rechnungen von Kleinunternehmern nach § 19 UStG dürfen unter den jeweiligen gesetzlichen Voraussetzungen weiterhin als sonstige Rechnung ausgestellt werden. Kleinunternehmer bleiben jedoch empfangspflichtig.
Prüfen Sie die Ausnahme für den konkreten Umsatz und den Aussteller. Eine pauschale Unternehmenskennzeichnung genügt bei gemischten Tätigkeiten nicht. Bei einem anderen elektronischen Format bleibt die Zustimmung des Empfängers zu beachten.
Die Kleinbetragsregel gilt nicht für Rechnungen über Leistungen nach §§ 3c, 6a und 13b UStG. Ein niedriger Rechnungsbetrag allein genügt daher beispielsweise bei einem unter § 13b fallenden Umsatz nicht für diese Ausnahme.
Eine E-Rechnung enthält Rechnungsdaten in einem strukturierten elektronischen Format, das elektronische Verarbeitung ermöglicht. XRechnung und ZUGFeRD ab Version 2.0.1, ausgenommen die Profile MINIMUM und BASIC-WL, sind hierfür gebräuchliche Formate. Auch vereinbarte Formate kommen infrage, wenn sie die gesetzlichen Extraktionsanforderungen erfüllen.
Bei einem hybriden Format ist der strukturierte Teil maßgeblich. Eine gut lesbare PDF-Ansicht gleicht deshalb fehlerhafte XML-Daten nicht aus. Wer Rechnungen verarbeitet, sollte sich gerade diese XML-Daten anzeigen lassen und sie mit dem zugrunde liegenden Geschäftsvorgang abgleichen.
Das BMF unterscheidet Formatfehler, Geschäftsregelfehler und Fehler bei den steuerlichen Pflichtangaben. Eine Validierung hilft, technische und logische Fehler zu finden. Sie ersetzt die Prüfung auf Vollständigkeit und Richtigkeit nicht: Ein technisch gültiger Datensatz kann beispielsweise einen sachlich falschen Steuersatz enthalten.
Für den Arbeitsablauf lohnt sich daher ein getrenntes Ergebnis: Ist die Datei verarbeitbar, sind die Rechnungsangaben plausibel und wurde die abgerechnete Leistung tatsächlich bestellt und erbracht? Ein Fehler soll die zuständige Person erreichen und darf nicht nur in einem technischen Protokoll stehen.
Die Beispiele veranschaulichen die gesetzlichen Regeln. Sie unterstellen jeweils einen im Inland ausgeführten und von der Ausstellungspflicht erfassten B2B-Umsatz; Besonderheiten des Einzelfalls können eine andere Einordnung verlangen.
| Fall | Einordnung | Nächster Schritt |
|---|---|---|
| Ein Aussteller hat 2026 einen Gesamtumsatz von 750.000 Euro. | Papier beziehungsweise PDF mit Zustimmung kann für 2027-Umsätze bis 31.12.2027 unter der Übergangsregel weiter verwendet werden. | Empfang weiter gewährleisten und strukturierte Ausgabe für 2028 vorbereiten. |
| Ein Aussteller hat 2026 einen Gesamtumsatz von 1,2 Millionen Euro. | Regelmäßig E-Rechnung ab 2027; eine passende EDI-Übergangsregel bleibt gesondert zu prüfen. | Ausgabeformat, Pflichtfelder und Versand mit dem Empfänger testen. |
| Eine Rechnung fällt unter die Kleinbetragsregel bis einschließlich 250 Euro Gesamtbetrag. | Eine sonstige Rechnung bleibt unter den Voraussetzungen des § 33 UStDV zulässig. | Ausnahme am einzelnen Beleg feststellen; daraus folgt keine Befreiung für größere Rechnungen. |
Ein E-Mail-Postfach reicht grundsätzlich als Empfangsmöglichkeit. Legen Sie trotzdem fest, wer Eingänge übernimmt, wie XML-Dateien lesbar werden und wohin fachliche Rückfragen gehen. Die gesetzliche Möglichkeit der elektronischen Weiterverarbeitung verpflichtet den Empfänger nicht dazu, gleich den gesamten Buchungsprozess zu automatisieren.
Für eine Umstellung empfehlen wir einen kleinen, fachlich vorbereiteten Belegsatz: eine korrekte Rechnung, eine Datei mit Formatfehler, einen doppelten Eingang, einen falschen Bestellbezug und eine Berichtigung. Halten Sie für jeden Fall das erwartete Ergebnis fest. Damit prüfen Sie die Übergänge zwischen Eingang, Prüfung, Freigabe und Buchhaltung.
Speichern Sie die empfangene Datei so, dass der strukturierte Teil unverändert erhalten bleibt. Umsatzsteuerlich beträgt die Aufbewahrungsfrist grundsätzlich acht Jahre. Weitere Aufbewahrungs- und Buchführungsanforderungen müssen im Gesamtablauf berücksichtigt werden.
Wenn die Ausgabe noch ausschließlich PDF erzeugt, steht zunächst die strukturierte Rechnungserstellung an. Wenn E-Rechnungen bereits eingehen, aber niemand Bestellbezug und Zuständigkeit erkennt, liegt der nächste Schritt im Prüf- und Freigabeablauf. OCR oder ein Sprachmodell werden für das Auslesen eines vorhandenen strukturierten Datensatzes nicht automatisch benötigt.
Vereinbaren Sie mit Buchhaltung, Steuerberatung und Softwareverantwortlichen, welche Fallgruppen im Betrieb vorkommen. So wird aus einem Jahreswechseltermin ein überprüfbarer Umstellungsplan mit konkreten Belegen, Verantwortlichkeiten und einer funktionierenden Fehlerbearbeitung.
Nein. Im Pflichtenkreis ist insbesondere die Vorjahresgrenze von höchstens 800.000 Euro für die verlängerte Übergangsfrist relevant. Daneben bestehen die EDI-Übergangsregel bis Ende 2027 und dauerhafte Ausnahmen, etwa für bestimmte Kleinbetragsrechnungen.
Ein bloßes PDF ist eine sonstige Rechnung. Bei ZUGFeRD kann eine PDF-Datei einen strukturierten XML-Teil enthalten; entscheidend ist, ob das konkrete Format und seine Daten die Anforderungen erfüllen.
Im allgemeinen B2B-Geschäft grundsätzlich nicht. Die Leitweg-ID dient der Adressierung im B2G-Bereich. Ein Käufer kann für seine interne Zuordnung andere Referenzen verlangen.
Nein. Empfang, Aufbewahrung und Rechnungsprüfung müssen funktionieren. Eine darüber hinausgehende automatisierte Weiterverarbeitung ist nach den BMF-FAQ keine zusätzliche Pflicht aus der Definition der E-Rechnung.
Es geht um den Gesamtumsatz des Rechnungsausstellers nach § 19 Absatz 2 UStG im vorangegangenen Kalenderjahr. Für 2027 ist grundsätzlich 2026 maßgeblich. Genau 800.000 Euro liegen noch innerhalb der verlängerten Übergangsregel; Gewinn und Bilanzsumme sind keine Ersatzgrößen.
Eingangsrechnungen von Eingang und Datenprüfung über Freigabe bis zur Buchhaltung automatisieren: Abgleich, Dubletten, Ausnahmen und Übergabe prüfen.
Dokumentenverarbeitung als individuelles Projekt: benötigte Angaben festlegen, Erkennung am Beispiel prüfen und die Weiterbearbeitung im Betrieb anbinden.
Service entdecken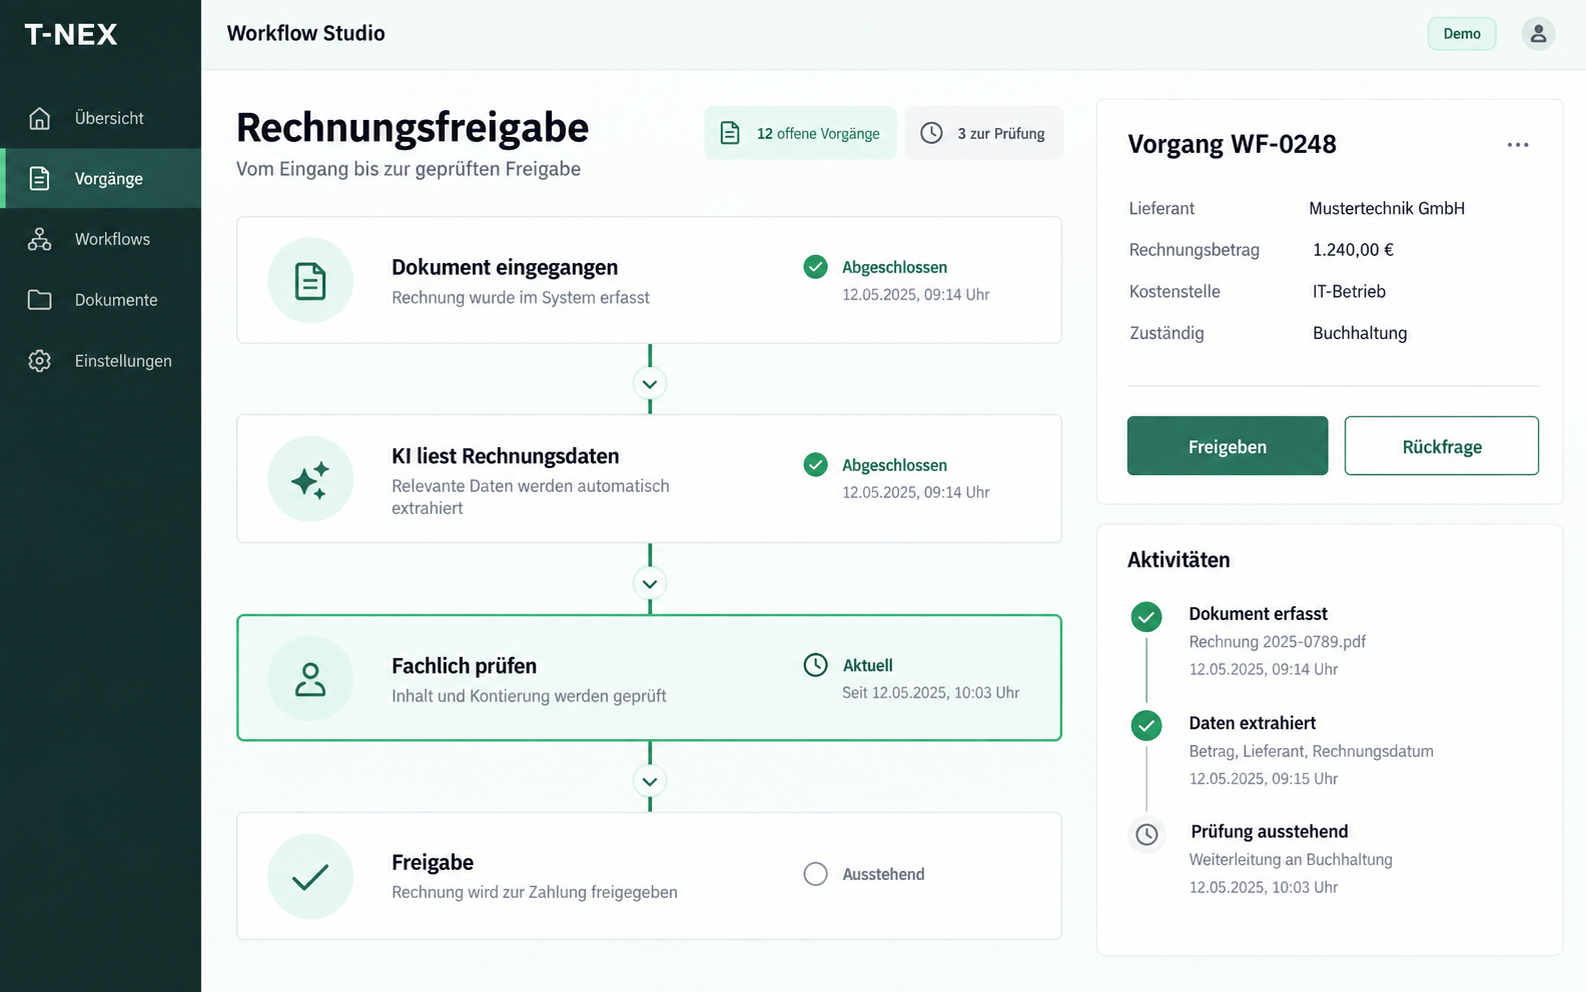
T-NEX entwickelt individuelle Abläufe für Vorgänge und Freigaben. Vorhandene Bausteine werden um passende Regeln und geprüfte KI-Schritte ergänzt.
Service entdeckenBringen Sie eine konkrete Aufgabe mit. Wir klären gemeinsam, was die Anwendung leisten soll.
Rechnungsablauf besprechen