Zwei Finalbeiträge, zwei Auszeichnungen
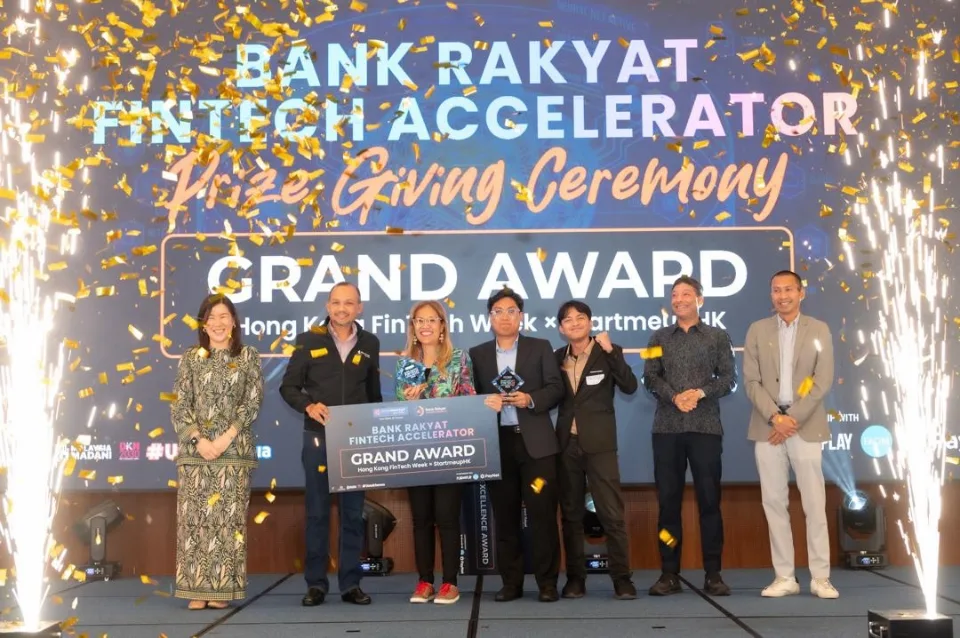
T-NEX setzte sich beim Bank Rakyat Fintech Accelerator in Kuala Lumpur als Hauptpreisträger durch. Die offizielle Abschlussmeldung nennt TNEX Malaysia Sdn Bhd als Gewinner des Grand Award, Unbraided AI als Silver-Award- und Carbon AI als Bronze-Award-Gewinner. Das Programm erhielt 79 Bewerbungen; elf Unternehmen schlossen es erfolgreich ab. [1]
30 Unternehmen waren für das Programm ausgewählt worden. Aus sieben Aufgaben der Bank wählte T-NEX zwei: Betrugserkennung und Kreditbewertung mit Klimaklassifizierung. Beide Beiträge schafften es ins Finale. Das Team berichtet von starker Konkurrenz durch Start-ups und etablierte internationale Unternehmen mit breiter Kundenbasis. Im Halbfinale standen zehn Pitches zur Kreditbewertung und vier zur Betrugserkennung auf dem Programm. [2]
| Anwendungsfall | Verantwortlich | Ergebnis |
|---|---|---|
| Kreditbewertung und CCPT Scoring | Akashah | Finalteilnahme |
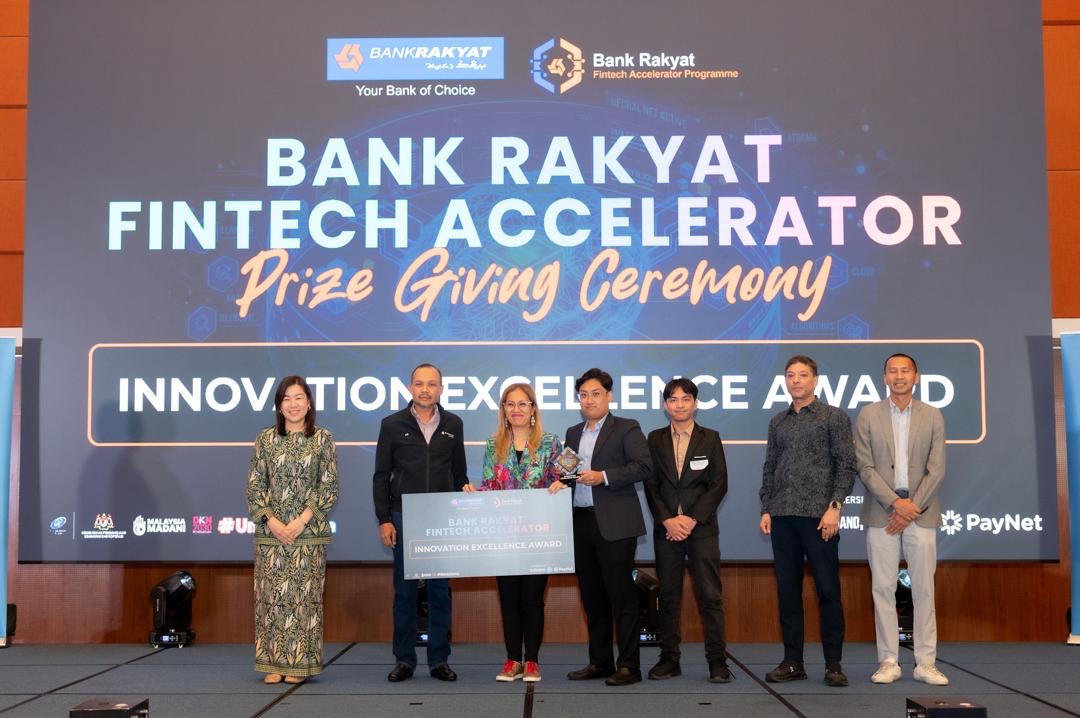
| KI-basierte Betrugserkennung | Adam Fahim | Finalteilnahme und Innovation Excellence Award |
Der Grand Award ging an T-NEX im Gesamtwettbewerb. Auf dem Grand-Award-Schild steht „Hong Kong FinTech Week × StartmeupHK“. [2]
Betrug erkennen, obwohl sich der echte Kunde anmeldet
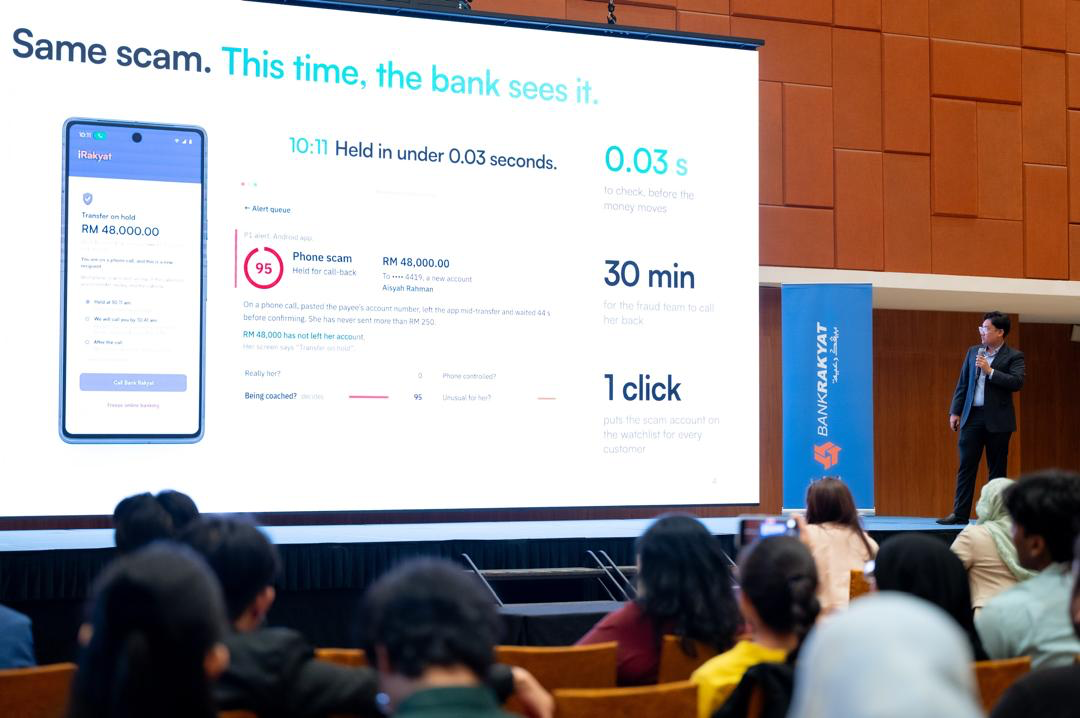
Eine korrekte Anmeldung schützt nicht vor einer manipulierten Überweisung. Genau hier setzt die T-NEX-Demonstration an: Der echte Kunde nutzt sein Konto, wird aber von einem Betrüger beeinflusst.
Die Lösung betrachtet Verhaltenssignale rund um die Überweisung: ein laufendes Telefonat, den Wechsel zwischen Anwendungen, eine eingefügte Kontonummer und eine längere Pause vor der Bestätigung. Die Präsentation fasste den Ansatz so zusammen: „Behaviour in. One risk score out.“ [2]
Der gemeinsame Kontext dieser Signale soll auffällige Vorgänge für eine Prüfung priorisieren. Ein einzelnes Signal ist noch kein Betrugsnachweis; auch legitime Kunden kopieren Kontonummern oder pausieren. Die Bank legt fest, welche Reaktion zum erkannten Risiko passt. Die gezeigten Demo-Werte veranschaulichen den Prototyp und sind kein validierter Produktionsbenchmark.
Vom Risikosignal zur Fallbearbeitung
Analysten müssen erkennen können, welche Handlung auffällig war, welche Transaktionen dazugehören und wie sie zum Kundenkontext passen. Das Produkt T-NEX Fraud Detection verbindet dafür Transaktionsüberwachung, Alarme, KI-gestützte Einschätzungen und eine gemeinsame Fallakte. [3]
Der Verhaltensprototyp aus dem Wettbewerb ist eine eigene Umsetzung. Für ein Bankprojekt werden die benötigten Signale, Schnittstellen und Bearbeitungsschritte anhand des konkreten Anwendungsfalls festgelegt.
Kreditbewertung und CCPT Scoring mit menschlicher Prüfung
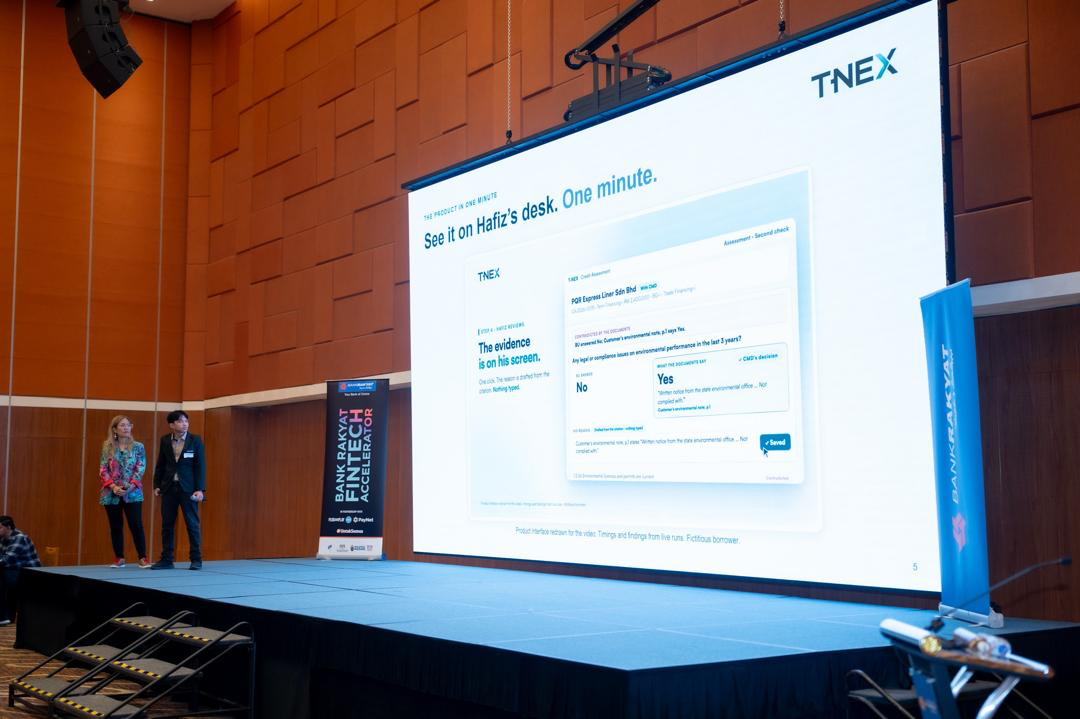
Akashahs Beitrag verband einen Kreditbewertungsbericht mit der klimabezogenen Einordnung wirtschaftlicher Aktivitäten. Die Demonstration zeigte einen Arbeitsablauf, in dem Menschen die KI-gestützte Bewertung und ihre Belege prüfen und die Entscheidung treffen. [2]
CCPT steht für Climate Change and Principle-based Taxonomy von Bank Negara Malaysia. Der Rahmen hilft Finanzinstituten, wirtschaftliche Aktivitäten anhand klimabezogener Prinzipien einzuordnen. Kreditwürdigkeit und Klimaklassifizierung bleiben getrennte Bewertungen: Ein günstiges Klimaergebnis belegt keine Rückzahlungsfähigkeit, ein Krediturteil keine Erfüllung der Klimakriterien. [4]
Die Anwendung muss deshalb verständlich zeigen, welche Informationen die jeweilige Bewertung tragen. Der CCPT-Rahmen gilt im malaysischen Kontext. Eine Übertragung auf europäische Banken erfordert eigene Bewertungsmaßstäbe und Nachweise; CCPT ist nicht mit der EU-Taxonomie gleichzusetzen.
Sechs Wochen Entwicklung und gezielte Vorbereitung
T-NEX startete Anfang September 2026. Auf sechs Wochen Entwicklung und Coaching folgten Halbfinale und Finale. Zum Programm gehörten zehn Coachingtermine, drei Mentorings, zwei Industriegespräche und ein Pitch-Training. Adam Fahim und Michael John nahmen am Coaching teil. Die Mentorings schärften die Lösungsrichtung, das Pitch-Training bereitete die Präsentationen vor. [2]
Bank Rakyat organisierte das Programm mit Plug and Play und der Fintech Association of Malaysia (FAOM), unterstützt von PayNet. Einführung, Workshops und Mentoring unterstützten die Arbeit an konkreten Bankproblemen und die Vorbereitung einer möglichen Erprobung. [1]
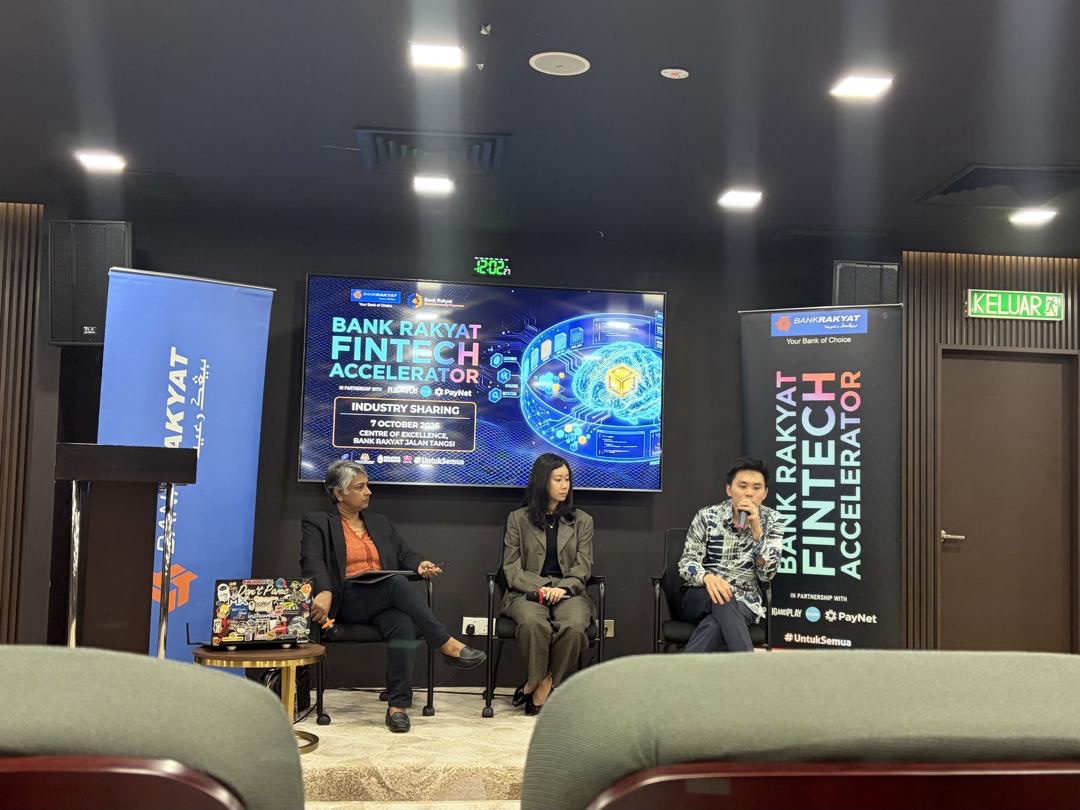
Die Verantwortlichen präsentierten selbst
Akashah präsentierte die Kreditbewertung am Vormittag, Adam Fahim die Betrugserkennung am Nachmittag. Beide demonstrierten ihre Lösungen und beantworteten die Fragen der Jury. Nach den zuvor geschlossenen Pitches war das Finale erstmals öffentlich. Auf der Bühne standen die Mitarbeitenden, die die Beiträge verantworteten. [2]
Kay Moris begleitete das Team als Mentor und organisierte interne Pitchübungen mit technischen und kommerziellen Fragerunden. Geübt wurden unter anderem die Einbindung in Bankprozesse, benötigte Daten und nächste Erprobungsschritte. Ibrahim unterstützte die Vorbereitung und die Arbeit im Hintergrund.
Der doppelte Erfolg würdigt diese gemeinsame Leistung: zwei entwickelte Lösungen, zwei Finalteilnahmen und der Hauptpreis bei der ersten Accelerator-Teilnahme.
Wie Banken die Ansätze im eigenen Institut erproben können
Ein begrenzter Proof of Concept macht den nächsten Schritt überprüfbar. Für Betrugserkennung eignen sich ein ausgewählter Kundenprozess und verdächtige wie legitime Vorgänge. Für Kreditbewertung und Klimaklassifizierung braucht es ausgewählte Fälle mit nachvollziehbaren Fachbewertungen.
| Prüfbereich | Konkrete Frage |
|---|---|
| Daten und Kanal | Welche Informationen sind verfügbar, in welcher Qualität und zu welchem Zeitpunkt? |
| Fachliche Qualität | Wie schneiden die Ergebnisse gegenüber bestehenden Verfahren und Fachbewertungen ab? |
| Fehlalarme und Lücken | Welche legitimen Vorgänge werden auffällig, welche relevanten Fälle bleiben unerkannt? |
| Nachvollziehbarkeit | Lassen sich Bewertung, verwendete Informationen und menschliche Entscheidung gemeinsam prüfen? |
| Betrieb und Verantwortung | Wer bearbeitet einen Hinweis, wie wird eskaliert und was geschieht bei fehlenden Daten oder Systemausfall? |
Kreditwürdigkeit und Klimaklassifizierung müssen dabei getrennt geprüft werden. Bei der Betrugserkennung zählen neben der Erkennung auch verständliche Begründungen, wenige unnötige Unterbrechungen und ein beherrschbarer Bearbeitungsaufwand. Die Ergebnisse zeigen, welche Teile eine Bank übernehmen, anpassen oder verwerfen sollte.
Ihren Banking-Anwendungsfall mit T-NEX besprechen
Sie möchten Betrugserkennung oder Fallbearbeitung verbessern? T-NEX Fraud Detection zeigt den Produktumfang und den Einstieg in eine Demonstration. Ein anonymisierter Fall und Ihr bisheriger Ablauf bilden die Grundlage für das Gespräch.
Für Kreditbewertung und weitere Bankprozesse klären wir mit Ihnen die Aufgabe, die verfügbaren Daten und die benötigte Unterstützung. Weitere Angebote finden Sie unter Software für Banken und regulierte Organisationen.
Programmablauf, Projekte und Rollen: Bericht des beteiligten T-NEX-Teams vom 2. November 2026. Veranstalterangaben und fachliche Grundlagen sind unten verlinkt.
Häufige Fragen
Welche Lösungen hat T-NEX vorgestellt?
KI-basierte Betrugserkennung unter Verantwortung von Adam Fahim sowie Kreditbewertung und CCPT Scoring unter Verantwortung von Akashah. Beide erreichten das Finale.
Welche Auszeichnungen erhielt T-NEX?
Den Grand Award im Gesamtwettbewerb und den Innovation Excellence Award für die KI-basierte Betrugserkennung.
Ist CCPT Scoring eine automatische Kreditentscheidung?
Nein. CCPT klassifiziert wirtschaftliche Aktivitäten nach klimabezogenen Prinzipien. Kreditwürdigkeit wird separat bewertet; die Kreditentscheidung bleibt beim Institut.
Welche Daten benötigt KI-basierte Betrugserkennung?
Verhaltensanalyse nutzt verfügbare Signale aus dem Kundenkanal, Transaktionsmonitoring den Buchungs- und Kundenkontext. Datenumfang, Qualität, Zeitpunkt und zulässige Verwendung werden für den Anwendungsfall festgelegt.
Wie startet eine Bank einen PoC mit T-NEX?
Mit einer konkreten Aufgabe, geeigneten Testdaten und vereinbarten Prüffragen. Bewertet werden fachliche Qualität, Fehlalarme oder Bewertungslücken, Nachvollziehbarkeit und Bearbeitungsaufwand.
Quellen und Einblicke aus dem Team
- Bank Rakyat: offizielle Abschlussmitteilung vom 30. Oktober 2026
- T-NEX-Team: Bericht zu Projekten, Auszeichnungen und Ablauf, übermittelt am 2. November 2026
- T-NEX Fraud Detection: veröffentlichter Produktumfang
- Bank Negara Malaysia: Climate Change and Principle-based Taxonomy